Zinsbindung endet: Immobilie verkaufen oder Anschlussfinanzierung wählen?
26. September 2026 16 min Lesezeit Marinus Jas
TL;DR
Das Wichtigste in Kürze
Am Ende der Zinsbindung sollten Eigentümer nicht nur neue Zinsen vergleichen, sondern Finanzierung, Immobilienwert und Lebensplanung gemeinsam bewerten.
Eine Restschuld muss nach dem Ende der Zinsbindung zurückgezahlt oder durch eine Anschlussfinanzierung abgelöst werden.
Vergleichen Sie Prolongation, Umschuldung, Forward-Darlehen, Eigenkapitaleinsatz und Verkauf als vollständige Szenarien.
Entscheidend sind neue Monatsrate, Restschuld, Rücklagen, Sanierungsbedarf und der geplante Haltezeitraum.
Beim Verkauf zählt der Nettoerlös nach Darlehensablösung, Nebenkosten, möglicher Vorfälligkeitsentschädigung und Steuern.
Beginnen Sie möglichst lange vor dem Pflichtangebot der Bank mit Bewertung und Finanzierungsszenarien.
Wenn die Zinsbindung Ihrer Immobilienfinanzierung endet, müssen Sie die verbleibende Restschuld entweder zurückzahlen oder neu finanzieren. Ob eine Anschlussfinanzierung, Umschuldung oder der Verkauf der Immobilie sinnvoller ist, entscheidet sich nicht am neuen Zinssatz allein. Maßgeblich sind die künftig tragbare Monatsrate, Restschuld, Immobilienwert, Instandhaltungsbedarf, Lebensplanung und der Nettoerlös eines möglichen Verkaufs.
Die wichtigste Entscheidungshilfe ist ein Vergleich zweier vollständiger Szenarien: Was kostet und bringt Ihnen das weitere Halten der Immobilie über einen realistischen Zeitraum – und welches frei verfügbare Vermögen bleibt bei einem Verkauf nach Ablösung des Darlehens und sämtlichen Nebenkosten? Erst wenn beide Rechnungen auf derselben Grundlage stehen, lässt sich die wirtschaftlich bessere und persönlich passende Option beurteilen.
Stand: 26. September 2026. Der Beitrag dient der allgemeinen Orientierung und ersetzt keine individuelle Finanzierungs-, Rechts- oder Steuerberatung.
Was passiert, wenn die Zinsbindung endet?
Am Ende der Zinsbindung endet zunächst nur die Vereinbarung über den festen Sollzins – nicht automatisch die gesamte Darlehensschuld. Besteht noch eine Restschuld, braucht der Eigentümer eine Anschlusslösung oder muss den offenen Betrag aus Eigenmitteln beziehungsweise einem Verkaufserlös zurückzahlen.
Bei einem typischen Annuitätendarlehen bleibt die Rate während der Sollzinsbindung weitgehend konstant. Mit jeder Zahlung sinkt der Zinsanteil und der Tilgungsanteil steigt. Ist die vereinbarte Tilgung nicht hoch genug, um das Darlehen innerhalb der Zinsbindung vollständig zurückzuführen, bleibt am Stichtag eine Restschuld.
Dann kommen grundsätzlich fünf Wege infrage:
Prolongation: Sie verlängern die Finanzierung bei der bisherigen Bank.
Umschuldung: Eine andere Bank löst das bestehende Darlehen ab.
Forward-Darlehen: Sie sichern vor Ablauf der Zinsbindung vorab Konditionen für die spätere Anschlussfinanzierung.
Vollständige oder teilweise Rückzahlung: Sie reduzieren die Restschuld mit verfügbarem Eigenkapital.
Immobilienverkauf: Der Kaufpreis wird unter anderem zur Ablösung des Darlehens verwendet.
Die Bank muss Verbraucher nach § 493 BGB spätestens drei Monate vor Ende der Sollzinsbindung darüber informieren, ob sie zu einer neuen Sollzinsvereinbarung bereit ist. Bietet sie eine Fortsetzung an, muss die Mitteilung den zu diesem Zeitpunkt angebotenen Sollzins enthalten. Drei Monate sind für eine strategische Verkaufsentscheidung jedoch knapp. Eigentümer sollten deshalb deutlich früher rechnen und Unterlagen vorbereiten.
Sollten Sie anschlussfinanzieren oder verkaufen?
Eine Anschlussfinanzierung passt eher, wenn Sie die Immobilie langfristig nutzen oder wirtschaftlich sinnvoll halten möchten und die neue Rate dauerhaft mit ausreichendem Puffer tragen können. Ein Verkauf sollte ernsthaft geprüft werden, wenn die neue Finanzierung Ihre Liquidität stark belastet, größere Investitionen anstehen oder die Immobilie nicht mehr zu Ihrer Lebensplanung passt.
Die Kernentscheidung lässt sich in sechs Fragen verdichten:
Wie hoch ist die verbindlich bestätigte Restschuld zum Ende der Zinsbindung?
Welche Monatsrate ergibt sich bei realistischen Anschlusskonditionen?
Bleiben nach Rate, Lebenshaltung und Rücklagen genügend Reserven?
Welche größeren Instandhaltungs- oder Modernisierungskosten sind absehbar?
Wie hoch wäre der realistische heutige Marktwert der Immobilie?
Welcher Nettoerlös bliebe nach Darlehensablösung, Verkaufsnebenkosten und möglichen Steuern?
Schnelle Orientierung
Ausgangslage
Anschlussfinanzierung eher prüfen
Verkauf eher prüfen
Immobilie passt langfristig zur Lebensplanung
ja
nur bei starkem wirtschaftlichem Vorteil
Neue Rate bleibt auch unter Stress tragbar
ja
nicht allein wegen des höheren Zinssatzes
Einkommen sinkt absehbar deutlich
nur mit hohem Puffer
ja
Hohe Sanierungs- oder WEG-Kosten stehen bevor
nur mit Gesamtfinanzierung
ja
Immobilie ist zu groß, unpraktisch oder nicht barrierearm
eingeschränkt
ja
Vermietung erzielt nach Kosten einen stabilen Überschuss
ja
anhand Rendite und Alternativen prüfen
Verkaufserlös würde nur knapp die Restschuld decken
sorgfältig prüfen
nur mit vollständiger Ablösungsrechnung
Umzug ist ohnehin in wenigen Jahren geplant
flexible Lösung nötig
häufig sinnvoll zu prüfen
Die Tabelle ersetzt keine Rechnung. Sie zeigt aber, dass ein niedriger neuer Zins nicht automatisch für das Halten spricht und ein höherer Zins nicht automatisch einen Verkauf rechtfertigt.
Welche Zahlen benötigen Sie für die Entscheidung?
Für einen belastbaren Vergleich brauchen Sie Darlehensdaten, Haushaltszahlen, Objektkosten und einen realistischen Immobilienwert. Wer nur die bisherige mit der künftigen Rate vergleicht, übersieht häufig Rücklagen, Sanierungen, Verkaufsaufwand und gebundenes Eigenkapital.
Darlehensdaten
Fordern Sie von der Bank beziehungsweise entnehmen Sie dem Vertrag:
Ende der Sollzinsbindung;
voraussichtliche Restschuld zum Stichtag;
aktueller Soll- und Effektivzins;
aktuelle Rate und Tilgung;
Sondertilgungsrechte;
Kündigungsrechte;
weitere Darlehen oder Förderkredite mit anderen Laufzeiten;
Grundschulden und Rangverhältnisse;
Kosten einer vorzeitigen Ablösung zu einem gewünschten Verkaufstermin.
Haushaltsdaten
Ermitteln Sie nicht nur das aktuelle Einkommen, sondern eine vorsichtige Planung für die neue Zinsperiode:
nachhaltiges Haushaltsnettoeinkommen;
Lebenshaltungs- und Mobilitätskosten;
Unterhalt, Betreuung oder Pflege;
geplante Verrentung oder Teilzeit;
Rücklagen und kurzfristig verfügbare Mittel;
weitere Kredite und Bürgschaften;
monatlicher Sicherheitsüberschuss nach allen Ausgaben.
Objektkosten
Zur Monatsrate kommen Eigentümerkosten, die in Bankangeboten nicht vollständig sichtbar sind:
nicht umlagefähige Betriebskosten;
Hausgeld und Sonderumlagen;
Gebäudeversicherung und Grundsteuer;
laufende Instandhaltung;
absehbare Dach-, Fassaden-, Heizungs- oder Leitungsarbeiten;
energetische Maßnahmen;
Verwaltung und Leerstandsrisiko bei Vermietung.
Markt- und Verkaufsdaten
Für das Verkaufsszenario benötigen Sie:
realistischen Marktwert im heutigen Zustand;
voraussichtlichen Vermarktungszeitraum;
offene Restschuld zum erwarteten Ablösetermin;
mögliche Vorfälligkeitsentschädigung;
Kosten für Unterlagen, Löschungen und Vermarktung;
mögliche Einkommensteuer auf ein privates Veräußerungsgeschäft;
Kosten und Finanzierung einer Anschlusswohnung.
Eine belastbare Immobilienbewertung ist deshalb nicht erst nach der Verkaufsentscheidung relevant. Sie liefert bereits vorher die zweite Hälfte der Finanzierungsrechnung: das vorhandene Eigenkapital in der Immobilie.
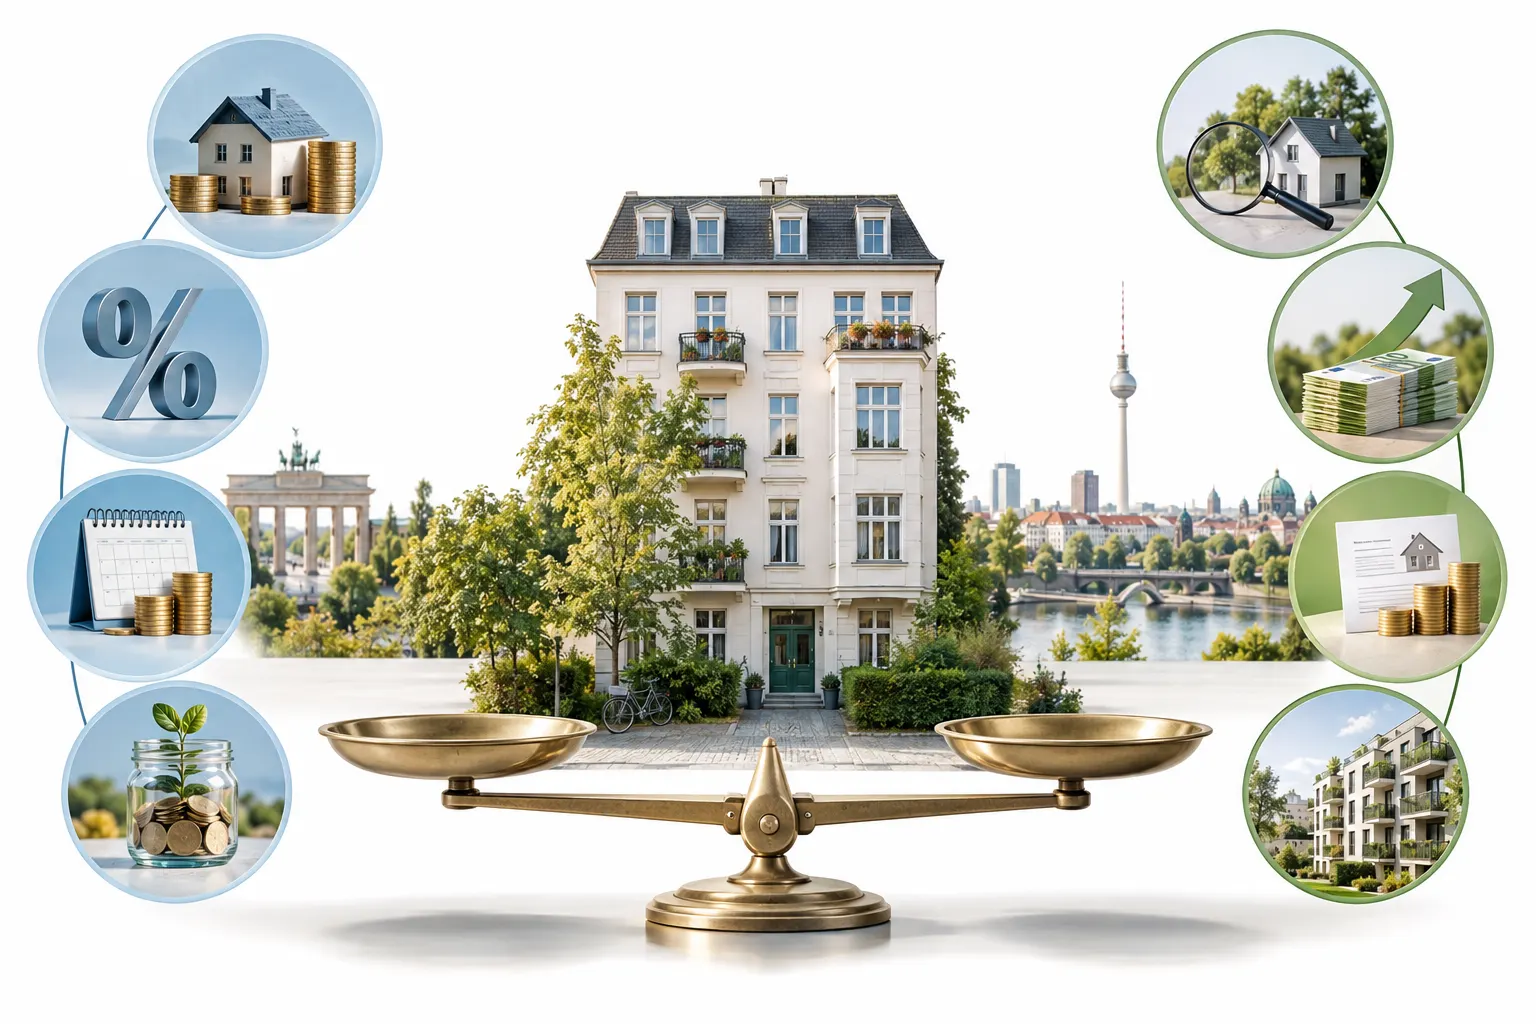
Waage vor einem Altbau, umgeben von Symbolen für Zinsen, Restschuld, Wertentwicklung und Verkaufserlös
Wie berechnen Sie die neue Monatsrate?
Die neue Rate hängt im Wesentlichen von Restschuld, Sollzins und Tilgung ab. Für eine erste Annäherung lässt sich die jährliche Belastung eines Annuitätendarlehens aus Restschuld multipliziert mit der Summe aus Sollzins und anfänglicher Tilgung ableiten.
Diese Formel liefert keine vollständige Finanzierungsauskunft. Sie berücksichtigt beispielsweise keine Gebühren, Bereitstellungszinsen, Förderbausteine, Sondertilgungen oder individuellen Vertragsbedingungen. Für einen Szenarienvergleich ist sie dennoch nützlich.
Rechnen Sie mindestens drei Zinsszenarien
Nutzen Sie nicht nur das günstigste Angebot, sondern drei Varianten:
aktuelles realistisches Angebot;
ein vorsichtiger höherer Zinssatz;
derselbe Zinssatz mit höherer Tilgung.
So erkennen Sie, ob die Finanzierung nur unter optimalen Bedingungen funktioniert oder auch bei weniger günstigen Angeboten tragbar bleibt. Den Effekt von Darlehensbetrag, Zins und Tilgung können Sie mit dem Finanzierungsrechner nachvollziehen.
Rate stabil halten oder Laufzeit verkürzen?
Bei einem höheren Anschlusszins kann die bisherige Monatsrate oft nur gehalten werden, wenn die Tilgung sinkt. Das entlastet kurzfristig, verlängert aber die Entschuldung und kann eine weitere Restschuld am Ende der nächsten Zinsbindung erzeugen.
Prüfen Sie deshalb gleichzeitig:
Monatsrate;
anfängliche Tilgung;
Restschuld am Ende der neuen Zinsbindung;
gesamte Zinsbelastung;
geplantes Alter bei vollständiger Rückzahlung.
Eine scheinbar günstige Rate kann teuer sein, wenn sie die Entschuldung weit in die Zukunft verschiebt.
Welche Anschlussfinanzierungsmöglichkeiten gibt es?
Prolongation, Umschuldung, Forward-Darlehen und variable Zwischenfinanzierung lösen dasselbe Problem auf unterschiedliche Weise. Vergleichen Sie nicht nur den Sollzins, sondern Effektivzins, Flexibilität, Tilgungsoptionen, Sicherheiten und Gesamtkosten.
Prolongation bei der bisherigen Bank
Bei der Prolongation vereinbaren Sie mit dem bisherigen Kreditinstitut einen neuen Sollzins und eine neue Bindungsdauer. Die bestehende Grundschuld kann regelmäßig weiter genutzt werden; Unterlagen- und Abwicklungsaufwand sind häufig geringer.
Der Komfort darf den Vergleich jedoch nicht ersetzen. Das erste Angebot der Hausbank ist nicht automatisch das wirtschaftlich beste. Verhandeln Sie auf Basis aktueller Konkurrenzangebote und prüfen Sie:
effektiven Jahreszins;
neue Zinsbindung;
Tilgungssatz und Tilgungssatzwechsel;
Sondertilgungen;
Bereitstellungs- und sonstige Kosten;
Bedingungen für einen späteren Verkauf;
Restschuld am Ende der neuen Bindung.
Umschuldung zu einer anderen Bank
Bei der Umschuldung löst ein neues Kreditinstitut die Restschuld ab. Das kann sich lohnen, wenn Zins oder Vertragsflexibilität besser sind. Die neue Bank führt jedoch eine Kreditwürdigkeits- und Objektprüfung durch.
Zusätzliche Punkte sind:
mögliche Abtretung der bestehenden Grundschuld;
alternativ Löschung und Neueintragung;
Notar- und Grundbuchkosten;
aktueller Beleihungswert;
vollständige Einkommens- und Objektunterlagen;
zeitliche Abstimmung der Ablösung.
Ein kleiner Zinsvorteil reicht nicht automatisch. Entscheidend ist, ob die Zinsersparnis über den Betrachtungszeitraum die Wechselkosten und Nachteile übersteigt.
Forward-Darlehen
Mit einem Forward-Darlehen vereinbaren Sie heute Konditionen für eine Anschlussfinanzierung, die erst später ausgezahlt wird. Das schafft Planungssicherheit, bindet Sie aber an den Vertrag – auch wenn das Marktzinsniveau bis zur Auszahlung sinkt.
Ein Forward-Darlehen kann passen, wenn:
die Restschuld und der Ablösetermin verlässlich feststehen;
Sie die Immobilie langfristig behalten wollen;
Zinssicherheit für Ihren Haushalt wichtiger ist als die Chance auf fallende Zinsen;
kein Verkauf oder größerer Lebenswechsel absehbar ist.
Wenn ein Verkauf ernsthaft möglich ist, kann eine früh eingegangene lange Bindung die Flexibilität reduzieren. Vor Abschluss sollte geklärt werden, welche Folgen Nichtabnahme, Objektverkauf oder geänderte Finanzierungssumme haben.
Eigenkapital und Sondertilgung
Verfügbares Kapital kann die Restschuld und damit die neue Rate senken. Setzen Sie jedoch nicht die gesamte Liquiditätsreserve ein. Eine Immobilie benötigt Rücklagen, und private Notfälle dürfen nicht automatisch zu einem neuen teuren Kredit führen.
Prüfen Sie außerdem, wann und in welcher Höhe vertragliche Sondertilgungen zulässig sind. Eine Zahlung außerhalb vereinbarter Rechte kann Zustimmung oder Kosten auslösen.
Variable Zwischenlösung
Nach Ablauf der Zinsbindung kann eine variable Verzinsung als kurzfristige Brücke dienen, wenn Verkauf oder neue Finanzierung unmittelbar bevorstehen. Sie bietet mehr Flexibilität, trägt aber ein laufendes Zinsänderungsrisiko und kann deutlich teurer sein.
Eine variable Lösung ist deshalb kein Ersatz für fehlende Planung. Laufzeit, Kündigungsfrist und Höchstbelastung müssen zum konkreten Übergang passen.
Wann spricht die Lebensplanung für einen Verkauf?
Ein Verkauf kann selbst bei finanzierbarer Anschlussrate sinnvoll sein, wenn die Immobilie in wenigen Jahren ohnehin nicht mehr zu Ihrem Leben passen wird. Eine neue zehn- oder fünfzehnjährige Zinsbindung sollte nicht allein aus Gewohnheit abgeschlossen werden.
Typische Anlässe sind:
geplanter Umzug in eine andere Stadt;
Ruhestand und sinkendes Einkommen;
zu große Wohnfläche nach Auszug der Kinder;
Wunsch nach einer barriereärmeren Wohnung;
Trennung oder Scheidung;
berufliche Unsicherheit;
Pflege eines Angehörigen;
Erbschaft einer weiteren Immobilie;
dauerhaft unrentable Vermietung;
bevorstehende große Sanierung.
Entscheidend ist der Zeithorizont. Wenn ein Verkauf wahrscheinlich innerhalb weniger Jahre erfolgt, sollten die neue Finanzierung und ihre Kündigungsfolgen ausdrücklich auf diesen Zeitraum abgestimmt werden.
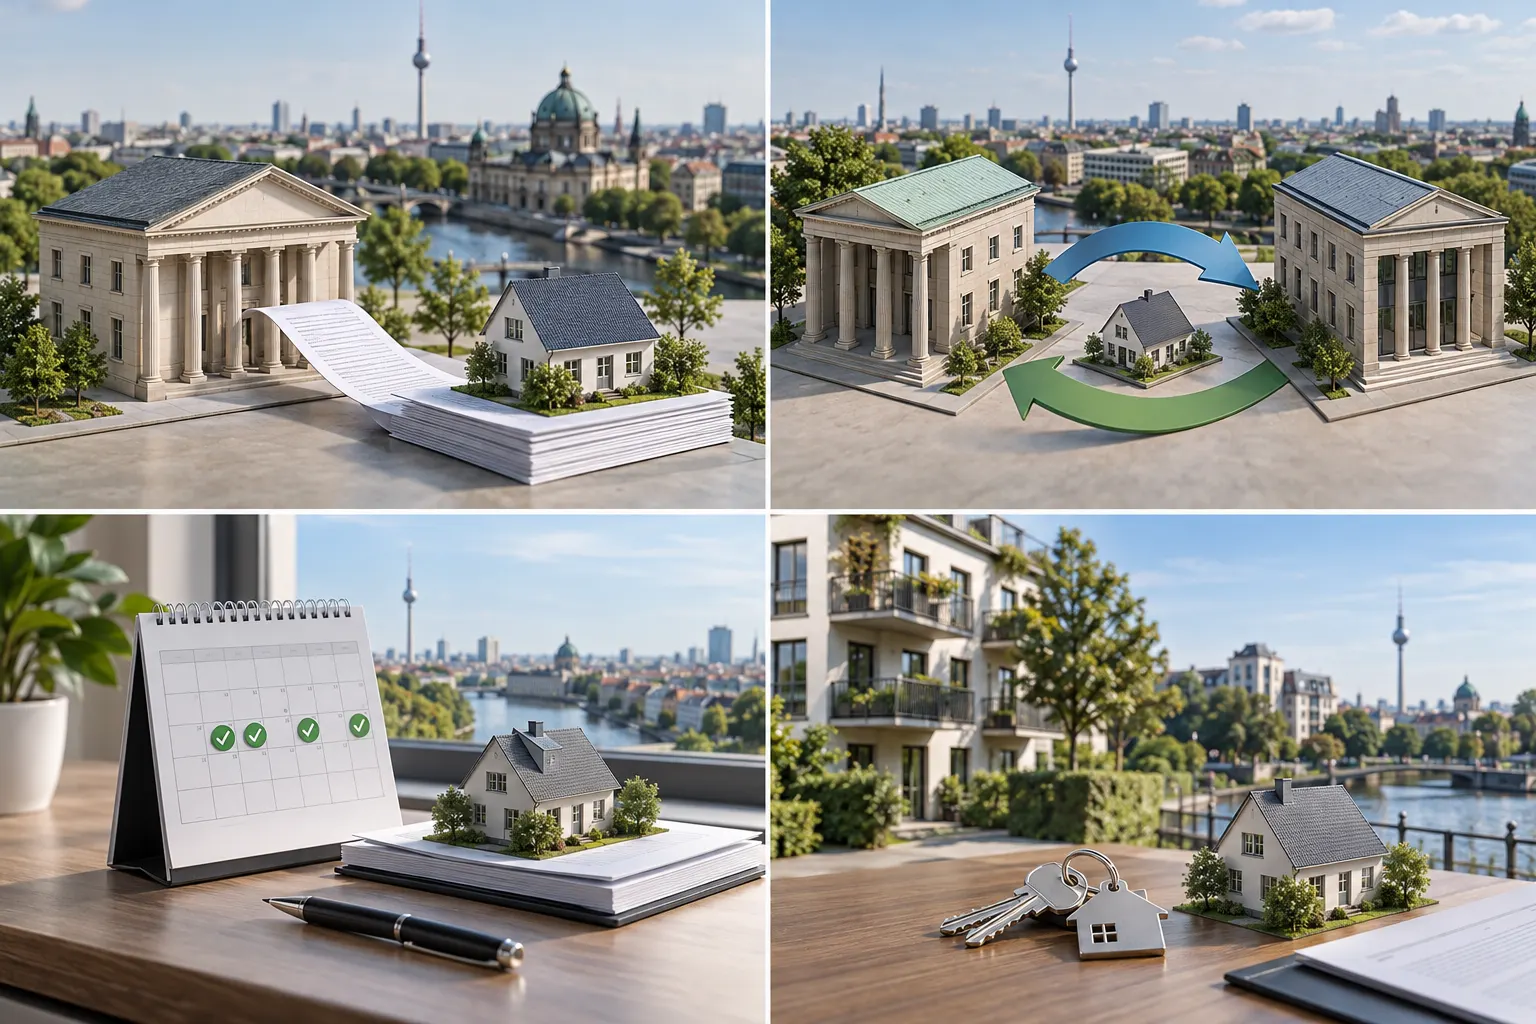
Vier Kacheln mit Bankgebäude und Hausmodell für Prolongation, Umschuldung, Forward-Darlehen und Verkauf
Wie vergleichen Sie Halten und Verkaufen fair?
Vergleichen Sie nicht die neue Rate mit dem Bruttoverkaufspreis. Stellen Sie stattdessen den Vermögensstand und die Liquidität beider Szenarien zu einem gemeinsamen zukünftigen Zeitpunkt gegenüber.
Szenario A: Immobilie halten und anschlussfinanzieren
Erfassen Sie für den gewählten Zeitraum:
Zinszahlungen;
Tilgung als Vermögensaufbau;
laufende Eigentümerkosten;
Instandhaltung und Modernisierung;
mögliche Wertentwicklung als Bandbreite, nicht als Garantie;
Mieteinnahmen nach nicht umlagefähigen Kosten bei Vermietung;
mögliche Rendite und Risiken einer alternativen Geldanlage;
Umzugs- und Übergangskosten.
Warum Tilgung keine normale Ausgabe ist
Die Darlehensrate besteht aus Zins und Tilgung. Zinsen sind Finanzierungskosten; Tilgung reduziert die Schuld und erhöht bei stabilem Immobilienwert das eigene Nettovermögen. Wer die gesamte Rate als Kosten behandelt, benachteiligt das Halteszenario.
Umgekehrt darf die Tilgung nicht darüber hinwegtäuschen, dass die monatliche Liquiditätsbelastung real ist. Eine wirtschaftlich sinnvolle Finanzierung hilft nicht, wenn die Rate im Alltag nicht zuverlässig gezahlt werden kann.
Warum eine Wertsteigerung nicht garantiert werden darf
Für Berliner Immobilien können Lage, Objektart, Zustand, Energieeffizienz, Mietstatus und Mikrolage zu sehr unterschiedlichen Entwicklungen führen. Ein Szenario sollte deshalb mit einem vorsichtigen, neutralen und günstigen Wertverlauf rechnen – nicht mit einer einzigen sicheren Prognose.
Die Übersichtsseite zu den Immobilienpreisen in Berlin liefert Marktinformationen. Für die konkrete Verkaufsentscheidung bleibt eine objektspezifische Bewertung erforderlich.
Was gilt bei einem Verkauf vor Ende der Zinsbindung?
Ein Immobilienverkauf kann ein berechtigtes Interesse für die vorzeitige Ablösung eines grundpfandrechtlich gesicherten Darlehens begründen. Während einer laufenden Festzinsphase kann die Bank jedoch grundsätzlich eine angemessene Vorfälligkeitsentschädigung verlangen.
Nach § 490 BGB kann der Darlehensnehmer unter den gesetzlichen Voraussetzungen vorzeitig kündigen, wenn berechtigte Interessen dies gebieten; die anderweitige Verwertung der beliehenen Immobilie wird ausdrücklich als Beispiel genannt. Für Immobiliar-Verbraucherdarlehen regeln außerdem §§ 500 und 502 BGB die vorzeitige Rückzahlung und eine mögliche Entschädigung.
Fordern Sie eine Ablöseauskunft zum geplanten Termin an
Wenn Sie der Bank mitteilen, dass Sie eine vorzeitige Rückzahlung erwägen, muss sie nach § 493 Absatz 5 BGB Informationen zur Zulässigkeit, zum Rückzahlungsbetrag und gegebenenfalls zur Vorfälligkeitsentschädigung bereitstellen. Annahmen müssen nachvollziehbar offengelegt werden.
Bitten Sie um eine schriftliche, datierte Berechnung mit:
Die endgültige Summe kann sich bis zur tatsächlichen Ablösung verändern. Für die Verkaufsstrategie genügt keine grobe telefonische Schätzung.
Wann kann die Vorfälligkeitsentschädigung entfallen?
Eine Entschädigung kann insbesondere entfallen, wenn das Darlehen zum Ende der Zinsbindung wirksam gekündigt und abgelöst wird oder das gesetzliche Kündigungsrecht nach zehn Jahren greift. Nach § 489 BGB kann ein Darlehen mit gebundenem Sollzins grundsätzlich zehn Jahre nach vollständigem Empfang mit einer Frist von sechs Monaten gekündigt werden; spätere Vereinbarungen über Sollzins oder Rückzahlungszeit können den maßgeblichen Ausgangspunkt verändern.
§ 502 BGB schließt den Entschädigungsanspruch außerdem unter bestimmten Voraussetzungen aus, etwa bei unzureichenden Vertragsangaben zur Laufzeit, zum Kündigungsrecht oder zur Berechnung der Vorfälligkeitsentschädigung. Ob dies bei einem konkreten Vertrag zutrifft, sollte fachkundig geprüft werden.
Wichtig: Die gesetzlichen Prozentgrenzen für allgemeine Verbraucherdarlehen lassen sich nicht pauschal auf grundpfandrechtlich gesicherte Immobiliar-Verbraucherdarlehen übertragen.
Was gilt beim Verkauf genau zum Ende der Zinsbindung?
Ein zeitlich passend vorbereiteter Verkauf kann die Ablösung erleichtern, weil für die auslaufende Darlehenstranche regelmäßig keine Vorfälligkeitsentschädigung mehr anfällt. Kündigungs-, Zahlungs- und Kaufvertragszeitpunkt müssen jedoch exakt koordiniert werden.
Nach § 489 BGB kann bei Ende der Sollzinsbindung und späterer vertraglicher Rückzahlung grundsätzlich mit einer Frist von einem Monat zum Ende der Bindung gekündigt werden, wenn keine neue Zinsvereinbarung getroffen wurde. Die geschuldete Summe muss nach Wirksamwerden der Kündigung fristgerecht zurückgezahlt werden; sonst kann die Kündigung als nicht erfolgt gelten.
Für den Verkauf bedeutet das:
Vermarktung rechtzeitig beginnen;
Ablösetermin mit Bank und Notar abstimmen;
keine neue langfristige Bindung vorschnell unterschreiben;
zeitlichen Puffer für Käuferfinanzierung und Kaufpreisfälligkeit einplanen;
bei mehreren Darlehen jede Tranche separat prüfen;
Übergangsfinanzierung nur mit klarer Laufzeit vereinbaren.
Ein Notartermin kurz vor dem Ende der Zinsbindung garantiert nicht, dass der Kaufpreis genau am Stichtag fließt. Die Fälligkeit hängt unter anderem von Vormerkung, Löschungsunterlagen und weiteren Vertragsvoraussetzungen ab.
Kann der Käufer das bestehende Darlehen übernehmen?
Eine Darlehensübernahme ist nur mit Zustimmung der finanzierenden Bank möglich und in der Praxis kein Automatismus. Die Bank prüft Bonität, Objekt, Sicherheiten und Vertragsgestaltung des Käufers neu.
Mögliche Gestaltungen sind:
Schuldübernahme durch den Käufer;
Austausch der finanzierten Immobilie beziehungsweise Pfandtausch;
Fortführung des Darlehens mit einer anderen Sicherheit;
vollständige Ablösung aus dem Kaufpreis.
Ob eine Übernahme bei einem günstigen Altzins wirtschaftlich attraktiv ist, hängt von Zustimmung und Konditionen der Bank sowie der Kaufvertragsgestaltung ab. Verkäufer sollten eine solche Lösung nie zusagen, bevor das Kreditinstitut schriftlich zugestimmt und der Notar die Abwicklung geprüft hat.
Welche Besonderheiten gelten bei vermieteten Immobilien?
Bei einer vermieteten Immobilie sollte die Anschlussfinanzierung als Investitionsentscheidung gerechnet werden. Entscheidend ist nicht nur, ob die Rate aus der Miete bezahlt werden kann, sondern welcher Überschuss nach nicht umlagefähigen Kosten, Instandhaltung, Verwaltung, Leerstand und Finanzierung verbleibt.
Prüfen Sie:
nachhaltige Nettokaltmiete statt Wunschmiete;
rechtlich zulässige Mieterhöhungsmöglichkeiten;
nicht umlagefähiges Hausgeld;
Instandhaltungs- und WEG-Risiken;
steuerliche Wirkung der Schuldzinsen;
Anschlussrate und Tilgungsverlauf;
Eigenkapitalbindung;
realistischen Verkaufspreis im vermieteten Zustand.
Ein negativer laufender Überschuss bedeutet nicht automatisch, dass verkauft werden muss. Er muss aber bewusst finanziert und gegen Tilgung sowie mögliche Wertentwicklung abgewogen werden. Der Artikel Vermietete Wohnung in Berlin verkaufen behandelt Käufergruppen und Verkaufsbesonderheiten dieses Falls.
Welche Besonderheiten gelten bei Eigentumswohnungen?
Bei einer Eigentumswohnung muss die Finanzierung gemeinsam mit der wirtschaftlichen Lage der Gemeinschaft der Wohnungseigentümer betrachtet werden. Eine tragbare Darlehensrate kann durch Sonderumlagen oder steigendes Hausgeld zusätzlich belastet werden.
Vor einer neuen Zinsbindung sollten Eigentümer prüfen:
Wirtschaftsplan und letzte Jahresabrechnungen;
Höhe und Entwicklung des Hausgelds;
Erhaltungsrücklage;
Beschlusssammlung und Versammlungsprotokolle;
beschlossene oder absehbare Sanierungen;
Finanzierung größerer Gemeinschaftsmaßnahmen;
Zustand von Dach, Fassade, Heizung, Leitungen und Aufzug.
Eine mögliche Sonderumlage beim Wohnungsverkauf beeinflusst nicht nur Käufer, sondern auch die Frage, ob weiteres Halten finanzierbar bleibt.
Bildfolge von Vertragsunterlagen über Bewertung und Angebotsvergleich bis zum Handschlag
Wann sollten Sie mit der Planung beginnen?
Beginnen Sie idealerweise, sobald der Verkaufs- oder Refinanzierungsgedanke konkret wird – nicht erst mit dem Pflichtschreiben der Bank drei Monate vor Zinsende. Je nach Objekt und Finanzierung kann ein Vorlauf von zwölf bis vierundzwanzig Monaten sinnvoll sein.
Ein strukturierter Zeitplan:
24 bis 18 Monate vorher
Darlehensvertrag und alle Tranchen prüfen;
Restschuld prognostizieren;
Lebensplanung und Einkommensentwicklung besprechen;
größere Sanierungen und WEG-Maßnahmen erfassen;
erste Marktwertindikation einholen.
18 bis 12 Monate vorher
Halten und Verkauf als vollständige Szenarien rechnen;
Angebote für Prolongation, Umschuldung und gegebenenfalls Forward-Darlehen vergleichen;
Objekt- und Einkommensunterlagen aktualisieren;
steuerliche Fragen eines Verkaufs klären.
12 bis 6 Monate vorher
Grundsatzentscheidung treffen;
bei Verkauf Unterlagen und Vermarktung vorbereiten;
bei Anschlussfinanzierung Konditionen, Tilgung und Flexibilität festlegen;
Ablöse- und Grundschuldfragen koordinieren.
Letzte 6 Monate
Kündigungs- und Ablösetermine kontrollieren;
keine Finanzierungslücke entstehen lassen;
Notar, Bank und Käuferfinanzierung zeitlich abstimmen;
Reserven für Verzögerungen vorhalten.
Dieser Zeitplan ist eine Planungshilfe, keine gesetzliche Frist. Bei komplexen Darlehen, mehreren Eigentümern oder einem Verkaufsdruck sollte die Prüfung früher beginnen.
Welche Unterlagen benötigen Bank und Verkaufsteam?
Eine vollständige Unterlagenmappe ermöglicht den parallelen Vergleich von Anschlussfinanzierung und Verkauf. Sie verhindert, dass die Entscheidung allein deshalb zugunsten einer Option fällt, weil die andere noch nicht vorbereitet ist.
Finanzierung und Einkommen
Darlehensvertrag samt Nachträgen;
aktueller Tilgungsplan;
Restschuldbestätigung;
Nachweise zu Sondertilgungen;
Grundschuldunterlagen;
Einkommens- und Steuerunterlagen;
Übersicht über Vermögen und weitere Kredite;
Renteninformation bei absehbarem Ruhestand.
Immobilie
aktueller Grundbuchauszug;
Grundrisse und Wohnflächenberechnung;
Energieausweis;
Bau- und Modernisierungsnachweise;
Versicherungsunterlagen;
bei Wohnungen: Teilungserklärung, Wirtschaftsplan, Abrechnungen, Protokolle und Rücklage;
bei Vermietung: Mietvertrag, Nachträge, Kaution und Miethistorie.
Verkaufsszenario
aktuelle Immobilienbewertung;
schriftliche Ablöseauskunft der Bank;
mögliche Vorfälligkeitsentschädigung;
steuerliche Einordnung;
voraussichtliche Verkaufsnebenkosten;
Zeit- und Umzugsplan.
Welche Fehler sollten Eigentümer vermeiden?
Die häufigsten Fehler entstehen, wenn Eigentümer nur Zinsen vergleichen oder sich zu früh auf eine langfristige Lösung festlegen. Finanzierung und Immobilienstrategie müssen gemeinsam betrachtet werden.
Vermeiden Sie insbesondere:
das erste Prolongationsangebot ungeprüft anzunehmen;
nur den Sollzins statt Effektivzins, Flexibilität und Restschuld zu vergleichen;
die Tilgung so weit zu senken, dass die Entschuldung unrealistisch lang wird;
sämtliche Rücklagen zur Sondertilgung einzusetzen;
ein Forward-Darlehen trotz konkreter Verkaufsabsicht abzuschließen;
den Immobilienwert aus Portalangeboten abzuleiten;
eine Wertsteigerung als sicher einzurechnen;
Sanierungs- und WEG-Kosten zu übersehen;
Vorfälligkeitsentschädigung nur grob zu schätzen;
mehrere Darlehen wie eine einzige Tranche zu behandeln;
einen Verkauf zu starten, ohne Restschuld und Grundschuldablösung zu klären;
bis zum Bankanschreiben drei Monate vor Zinsende zu warten.
Die Entscheidungsampel: Welcher nächste Schritt passt?
Die Ampel fasst keine Kreditentscheidung automatisch zusammen. Sie zeigt, welche Prüfung jetzt Priorität haben sollte.
Grün: Anschlussfinanzierung konkret vergleichen
Das Halten passt langfristig, die Rate bleibt mit Puffer tragbar, notwendige Investitionen sind finanziert und ein kurzfristiger Verkauf ist unwahrscheinlich. Vergleichen Sie Prolongation und Umschuldung sowie Tilgung, Sonderrechte und Restschuld.
Gelb: Beide Wege vollständig rechnen
Einkommen, Lebensplanung oder Sanierungen sind unsicher. Lassen Sie parallel Finanzierung und Marktwert ermitteln. Treffen Sie keine lange Zinsbindung, bevor der geplante Haltezeitraum geklärt ist.
Rot: Verkauf frühzeitig prüfen
Die Anschlussrate wäre nur ohne Reserve tragbar, Einkommen sinkt absehbar, hohe Investitionen kommen hinzu oder die Immobilie passt nicht mehr zur Lebensplanung. Ermitteln Sie Nettoverkaufserlös und künftige Wohnkosten, bevor Zahlungsdruck entsteht.
Eine rote Ampel bedeutet nicht, dass Sie sofort verkaufen müssen. Sie bedeutet, dass Aufschieben das Risiko erhöht und beide Fachprüfungen jetzt erforderlich sind.
Fazit: Zinsende ist ein Entscheidungsfenster, kein Verkaufszwang
Das Ende der Zinsbindung zwingt Eigentümer nicht zum Verkauf. Es ist aber ein sinnvoller Zeitpunkt, Finanzierung, Immobilie und Lebensplanung gemeinsam zu überprüfen. Eine Anschlussfinanzierung ist überzeugend, wenn Rate, Rücklagen, Investitionen und geplanter Haltezeitraum zusammenpassen. Ein Verkauf kann wirtschaftlich vernünftiger sein, wenn die neue Belastung dauerhaft zu hoch wäre oder das gebundene Vermögen an anderer Stelle besser zu Ihren Zielen passt.
Treffen Sie die Entscheidung mit zwei belastbaren Zahlen: den Gesamtkosten des Haltens und dem realistischen Nettoerlös des Verkaufs. Für die Finanzierungsseite können Sie verschiedene Raten im Finanzierungsrechner testen. Wenn ein Verkauf ernsthaft infrage kommt, lassen Sie parallel den aktuellen Wert Ihrer Immobilie ermitteln, bevor Sie eine neue langfristige Zinsbindung unterschreiben. Wie der Verkauf mit uns Schritt für Schritt abläuft, erfahren Sie unter Immobilie verkaufen.
Seit über 15 Jahren beschäftigt sich Marinus Jas intensiv mit Immobilien. Als Makler und langjähriger Investor verbindet er fundierte Marktkenntnis mit technischem und wirtschaftlichem Verständnis.