Haus zu aufwendig, Kapital gebunden: So planen Eigentümer ihren Wohnungswechsel
14. Oktober 2026 12 min Lesezeit Marinus Jas
TL;DR
Das Wichtigste in Kürze
Für einen Wohnungswechsel zählen das passende nächste Zuhause und das tatsächlich verfügbare Kapital.
Erfassen Sie zuerst Aufwand, Wohnwünsche und finanziellen Bedarf getrennt.
Der Kaufpreis des Hauses ist nicht der frei verfügbare Betrag: Verbindlichkeiten, Wechselkosten und neues Wohnen gehören in die Rechnung.
Eine kleinere Wohnung ist nicht automatisch günstiger; vergleichen Sie konkrete Angebote und laufende Ausgaben.
Prüfen Sie Unterstützung und Anpassungen ebenso wie den Verkauf.
Koordinieren Sie Verkauf und Anschlusswohnen mit vorsichtigen Annahmen und einem Ausweichplan.
Ein Haus kann finanziell wertvoll sein und trotzdem nicht mehr gut zum eigenen Alltag passen. Wenn Treppen, Garten und Instandhaltung zur Belastung werden, gleichzeitig aber viel Vermögen in der Immobilie gebunden ist, stellen sich zwei Fragen: Wie möchten Sie künftig wohnen? Und wie viel Geld würde ein Verkauf nach allen Kosten tatsächlich freisetzen?
Eine tragfähige Antwort entsteht aus einem gemeinsamen Wohn- und Finanzplan. Der mögliche Verkaufspreis allein genügt nicht. Entscheidend sind der verfügbare Nettoerlös, die Kosten der nächsten Wohnung und die Entlastung, die Sie sich wünschen. Dieser Beitrag zeigt Eigentümern in Berlin und im Umland, wie sie diese Größen nachvollziehbar vergleichen, ohne sich vorschnell auf einen Verkauf festzulegen.
Was zeigt die Auswertung zu den Verkaufsgründen?
In einer immoverkauf24-Auswertung entfielen 30,8 Prozent auf Kapitalbedarf beziehungsweise Monetarisierung, 19,5 Prozent auf Altersgründe und 19,3 Prozent auf eine neue Lebenssituation. Grundlage waren telefonische Beratungsgespräche mit 13.392 Eigentümern von September 2021 bis November 2022; veröffentlicht wurde die Analyse am 22. Dezember 2022.
Das sind historische Angaben einer selbstselektierten Beratungsgruppe, keine repräsentativen aktuellen Verkaufsquoten für Deutschland oder Berlin. Erfasst wurden Verkaufsabsichten, nicht nachgewiesene Abschlüsse. Die Originalauswertung als PDF erläutert die Methode nur knapp.
Für Ihre Entscheidung liefern solche Daten deshalb einen Gesprächsanlass, keine Handlungsanweisung. Sie müssen weder verkaufen, weil andere Eigentümer verkaufen, noch Ihr Haus behalten, weil es früher die richtige Entscheidung war. Maßgeblich sind Ihre heutige Lebenssituation und Ihre eigenen Ziele.
Ein wichtiger Zusammenhang lässt sich als praktische Leserfrage formulieren: Möchten Sie weniger Arbeit mit dem Haus haben, mehr frei verfügbares Geld erhalten oder beides? Diese Ziele verlangen unterschiedliche Lösungen. Ein Verkauf kann Kapital freisetzen, während ein kleineres Zuhause die Organisation erleichtert. Ob beide Vorteile zusammenkommen, muss jedoch gerechnet und anhand einer konkreten Wohnalternative geprüft werden.
Warum müssen Wohnentlastung und Kapitalbedarf gemeinsam geplant werden?
Ein Wohnungswechsel löst Ihr Problem nur dann, wenn das neue Zuhause den Alltag verbessert und finanziell tragbar bleibt. Wer ausschließlich auf den Verkaufserlös schaut, übersieht möglicherweise hohe Anschlusskosten; wer nur die kleinere Wohnfläche sieht, unterschätzt laufende Verpflichtungen.
Beginnen Sie deshalb mit zwei getrennten Listen. Auf die erste gehören die Dinge, die Sie am Haus belasten: Gartenarbeit, Reinigung, Treppen, Reparaturen, ungenutzte Räume oder die Organisation von Handwerkern. Auf die zweite kommen Ihre finanziellen Ziele: eine Reserve, mehr monatlicher Spielraum, weniger laufende Ausgaben oder Geld für einen bestimmten Zweck.
Markieren Sie anschließend, welche Punkte durch einen Umzug tatsächlich verschwinden. Eine Eigentumswohnung kann Gartenarbeit abnehmen, bringt aber Hausgeld und Entscheidungen einer Wohnungseigentümergemeinschaft mit sich. Eine Mietwohnung bindet weniger Kapital, schafft dafür eine laufende Mietverpflichtung. Ein Aufzug hilft nur, wenn der gesamte Weg von der Straße bis zur Wohnung geeignet ist.
Ebenso wichtig ist die Frage nach dem sozialen Umfeld. Ein günstigeres Zuhause kann im Alltag wenig helfen, wenn Freunde, Familie und vertraute Anlaufstellen schwer erreichbar werden. Umgekehrt kann eine kleinere Wohnung in bekannter Umgebung genau die Entlastung ermöglichen, die Sie suchen.
Formulieren Sie Ihr Ziel möglichst konkret: etwa „Ich möchte ohne Treppen wohnen, die vertraute Umgebung behalten und eine finanzielle Reserve schaffen.“ Diese Aussage ist für eine Beratung hilfreicher als „Das Haus ist irgendwann zu groß“.
Welche Belastungen sollten Sie vor einer Verkaufsentscheidung erfassen?
Bewerten Sie die tatsächlichen Anforderungen des Hauses über einen längeren Zeitraum. Ein einzelner schwieriger Winter oder eine anstehende Reparatur sollte nicht allein über eine dauerhafte Veränderung entscheiden.
Führen Sie für einige Wochen eine einfache Übersicht. Erfassen Sie Arbeiten, Zeitaufwand, Ausgaben und Tätigkeiten, bei denen Sie Unterstützung benötigen. Ergänzen Sie größere Aufgaben, die nicht jede Woche auftreten: Dachpflege, Baumarbeiten, Heizungswartung, Reparaturen oder das Organisieren von Dienstleistern.
Bereich
Konkrete Prüffrage
Möglicher Ansatz
Zugang und Treppen
Sind alle wichtigen Räume zuverlässig erreichbar?
Anpassung oder Wohnungswechsel prüfen
Garten und Außenflächen
Welche Arbeiten möchten Sie noch selbst übernehmen?
Unterstützung anbieten lassen
Laufende Organisation
Wer koordiniert Reparaturen und Termine?
Zuständigkeiten vereinbaren
Räume und Nutzung
Welche Flächen benötigen Sie tatsächlich?
Nutzungskonzept überdenken
Nähe zu Menschen
Wie gut erreichen Sie Familie und Freunde?
Wohnlage gezielt vergleichen
Finanzielle Reserve
Reicht die Liquidität für absehbare Ausgaben?
Budget und Vermögensbindung prüfen
Die Übersicht macht sichtbar, ob das Hauptproblem die Immobilie selbst, fehlende Hilfe oder die finanzielle Planung ist. Manchmal reicht eine neue Organisation. Manchmal passen Haus und Lebensphase dauerhaft nicht mehr zusammen.
Dabei geht es nicht um eine Bewertung Ihrer Selbstständigkeit. Eigentümer können einen Wohnungswechsel aus freien Stücken vorbereiten, lange bevor Unterstützung zwingend nötig wird. Diese Vorlaufzeit hilft, Wünsche zu formulieren und Alternativen ohne Druck anzusehen.
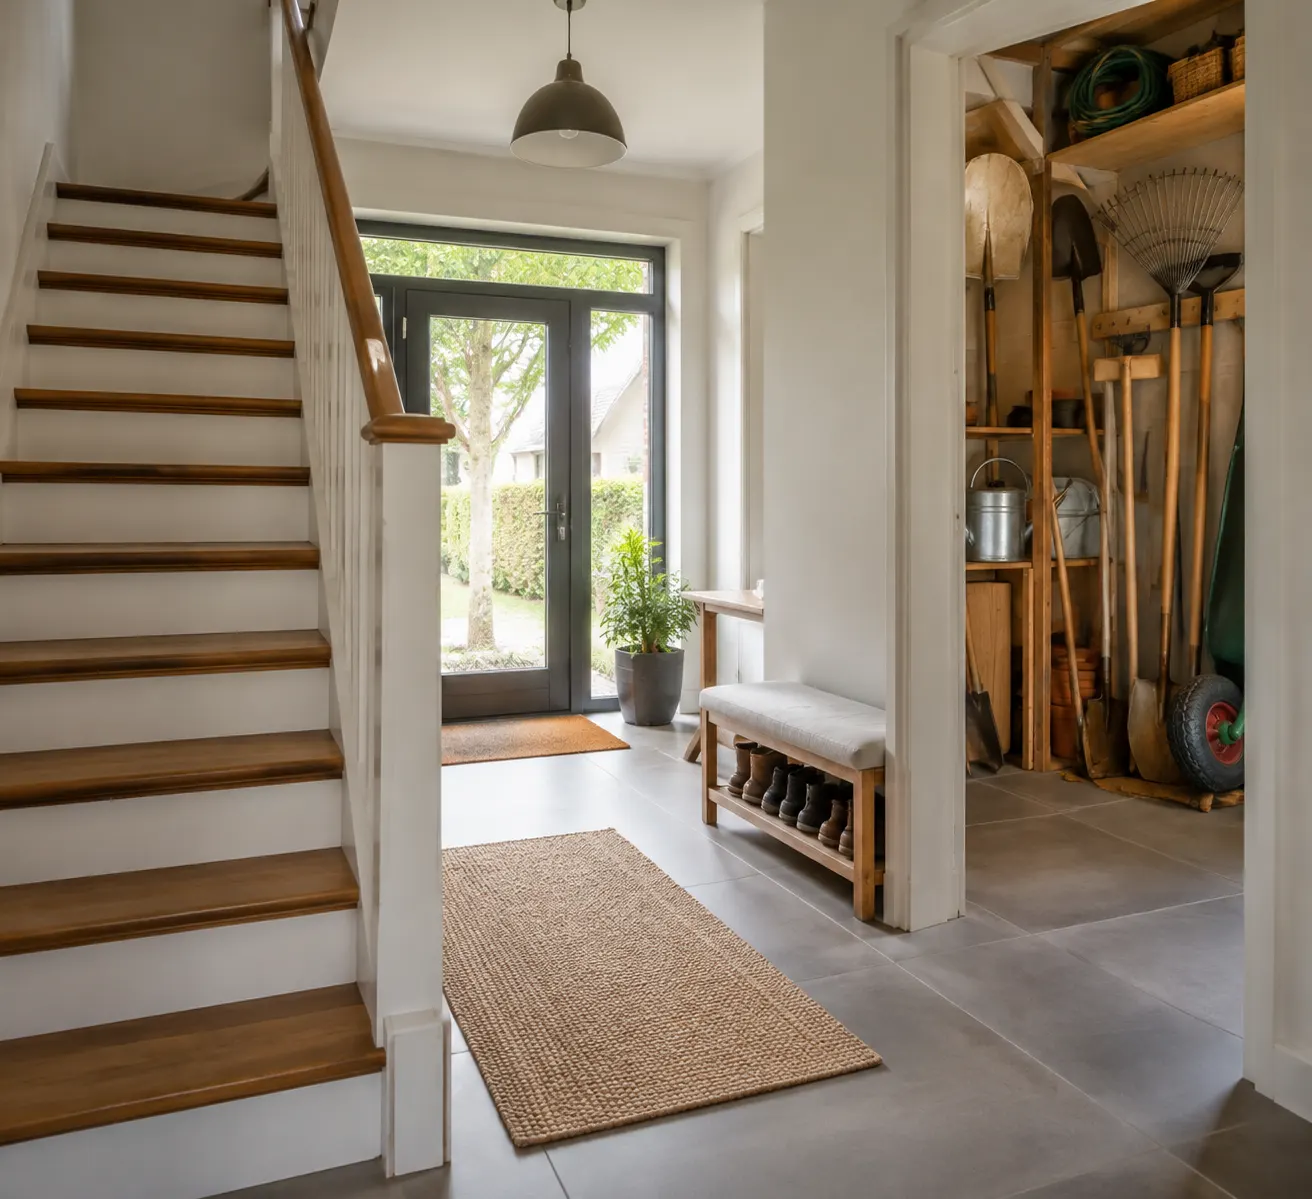
Treppe und Gartengeräte zeigen unterschiedliche Aufgaben rund um ein Haus
Wie berechnen Sie das Kapital, das nach dem Verkauf übrig bleibt?
Das frei verfügbare Kapital ergibt sich aus dem tatsächlich erzielbaren Verkaufserlös abzüglich Verbindlichkeiten, Verkaufskosten, Umzugskosten und der Mittel für das neue Wohnen. Eine Bewertung liefert dafür einen Ausgangspunkt, aber noch keine garantierte Auszahlung.
Arbeiten Sie zunächst mit einer belastbaren Preisspanne statt mit einem einzigen Wunschpreis. Eine obere, mittlere und vorsichtige Annahme zeigt, ob Ihr Plan auch bei einem schwächeren Verkaufsergebnis funktioniert. Inseratspreise vergleichbarer Häuser dienen dabei nur als Orientierung; sie belegen keine tatsächlich gezahlten Preise.
Für jede Variante sollten Sie folgende Positionen erfassen:
Erwarteter Kaufpreis des Hauses.
Ablösung bestehender Darlehen und weiterer zu klärender Verpflichtungen.
Individuelle Verkaufs- und Abwicklungskosten.
Gegebenenfalls steuerlich zu prüfende Belastungen.
Räumung, Umzug und Einrichtung.
Zeitweise doppelte Wohnkosten.
Kapitalbedarf für die neue Wohnung.
Eine Reserve für Unvorhergesehenes.
Restschulden und Ablösebedingungen sollten Sie bei der Bank erfragen, bevor Sie einen verfügbaren Betrag zusagen. Ob und welche Steuern entstehen, hängt von Ihrem Fall ab und gehört in eine persönliche steuerliche Prüfung. Pauschale Zusagen zur Steuerfreiheit sind für diese Planung ungeeignet.
Eine Immobilienbewertung kann den voraussichtlichen Marktwert eingrenzen. Für den späteren Immobilienverkauf braucht es zusätzlich eine Preisstrategie, die Zustand, Unterlagen und Käufernachfrage berücksichtigt.
Wie sieht eine nachvollziehbare Beispielrechnung aus?
Eine gute Beispielrechnung zeigt, wie sich aus einem hohen Kaufpreis ein deutlich kleinerer frei verfügbarer Betrag ergibt. Die folgenden Zahlen sind frei gewählte Rechenannahmen und keine Berliner Marktpreise oder individuellen Kostenschätzungen.
Angenommen, ein Haus wird für 700.000 Euro verkauft. Es bestehen noch 80.000 Euro Verbindlichkeiten. Für Verkauf, Abwicklung, Umzug und Übergang werden vorläufig 35.000 Euro eingestellt. Für das neue Wohnen einschließlich individuell zu prüfender Erwerbs- und Einrichtungskosten werden 400.000 Euro benötigt.
Rechenposition
Beispielannahme
Kaufpreis des Hauses
700.000 €
Abzug Verbindlichkeiten
−80.000 €
Abzug Verkauf, Umzug und Übergang
−35.000 €
Mittel für das nächste Zuhause
−400.000 €
Verbleibender Betrag vor zusätzlicher Reserve
185.000 €
Diese Rechnung zeigt noch keinen Ertrag und keine lebenslange finanzielle Sicherheit. Der verbleibende Betrag kann für Reserven oder andere Ziele eingesetzt werden; seine Verwendung braucht eine eigene Planung.
Prüfen Sie die Rechnung auch mit einem niedrigeren Erlös. Werden beispielsweise 50.000 Euro weniger erzielt, sinkt der verbleibende Betrag bei ansonsten gleichen Annahmen auf 135.000 Euro. So wird sichtbar, ob Sie genügend Spielraum haben oder Ihre Wohnalternative anpassen sollten.
Ergänzen Sie anschließend eine Monatsrechnung. Vergleichen Sie die tatsächlichen laufenden Ausgaben des Hauses mit Miete oder Hausgeld, Energie, Mobilität und benötigten Dienstleistungen am neuen Wohnort. Ein einmaliger Überschuss beantwortet nicht automatisch die Frage, ob Ihre monatlichen Einnahmen ausreichen.
Ist eine kleinere Wohnung automatisch günstiger?
Eine kleinere Wohnung kann günstiger sein, muss es aber nicht. Lage, Zustand, Zugänglichkeit, Hausgeld, Mietbedingungen und künftiger Instandhaltungsbedarf bestimmen die tatsächliche Belastung.
Für Eigentümer im Berliner Südwesten ist diese Unterscheidung besonders praktisch. Wer in Zehlendorf, Dahlem, Nikolassee, Schlachtensee oder Wannsee bleiben möchte, sollte konkrete verfügbare Alternativen vergleichen. Es wäre unzuverlässig, allein aus einer halbierten Wohnfläche eine halbierte Wohnbelastung abzuleiten.
Bei einer Eigentumswohnung gehören nicht nur Kaufpreis und Ausstattung auf die Prüfliste. Interessant sind auch Zustand des Gemeinschaftseigentums, Protokolle, Wirtschaftsplan, Rücklagen und erkennbare Vorhaben der Gemeinschaft. Eine frisch renovierte Wohnung kann in einem Gebäude liegen, bei dem größere Arbeiten anstehen.
Bei einer Mietwohnung stehen monatliche Tragbarkeit, passende Räume und die tatsächlichen Vertragsbedingungen im Mittelpunkt. Prüfen Sie außerdem, welche Unterstützungsangebote Sie unabhängig vom Vermieter organisieren können. Eine kleinere Wohnung sollte Ihre Handlungsmöglichkeiten verbessern und nicht bloß eine schöne Besichtigung bieten.
Besichtigen Sie nach Möglichkeit auch das Umfeld. Gehen Sie die Wege zu Einkauf, Haltestelle und wichtigen Anlaufstellen selbst ab. Eine Adresse kann auf dem Papier passend wirken und im Alltag trotzdem unbequem sein.
Unterlagen und Taschenrechner für die Planung des Wohnungswechsels
Welche Alternativen gibt es, bevor Sie verkaufen?
Behalten, Unterstützung organisieren, baulich anpassen oder umziehen sind zunächst gleichberechtigte Prüfoptionen. Der Verkauf ist sinnvoll, wenn er Ihre Ziele besser erfüllt als die realistisch verfügbaren Alternativen.
Behalten und Arbeit abgeben
Lassen Sie sich konkrete Angebote für Gartenpflege, Reinigung oder kleinere organisatorische Aufgaben machen. Vergleichen Sie die regelmäßigen Ausgaben mit dem Nutzen. Das kann helfen, wenn Sie an Haus und Nachbarschaft festhalten möchten und die verbleibenden Anforderungen gut bewältigen können.
Das Haus anpassen
Prüfen Sie, ob wichtige Räume auf einer Ebene nutzbar werden können und welche Veränderungen technisch möglich sind. Vor einer Entscheidung sollten Aufwand, Kosten und Genehmigungsfragen fachlich geklärt werden. Eine einzelne Maßnahme löst nicht automatisch alle Probleme mit Lage, Außenflächen oder großen Reparaturen.
Eine andere Nutzung erwägen
Bei geeigneter Raumaufteilung kann eine andere Nutzung interessant sein. Zusätzliche Einnahmen bedeuten allerdings auch Organisation und Verantwortung. Wer vor allem Entlastung sucht, sollte deshalb nicht allein mit möglichen Mieteinnahmen rechnen.
Kapital freisetzen und wohnen bleiben
Hier bestehen unterschiedliche Vertragsmodelle mit sehr verschiedenen Kosten und Folgen. Sie sind keine pauschale Ersatzlösung für einen gewöhnlichen Verkauf. Unser Beitrag zur Immobilie mit Nießbrauch erklärt einen Teil dieser besonderen Konstellationen. Lassen Sie konkrete Angebote unabhängig rechtlich und wirtschaftlich prüfen.
Der bestehende Ratgeber zum Immobilienverkauf im Ruhestand bietet eine breitere Orientierung zu Wohn- und Verkaufsmodellen. Im vorliegenden Beitrag steht dagegen die gemeinsame Planung von Kapitalfreisetzung und tatsächlicher Alltagsentlastung im Mittelpunkt.
Wie koordinieren Sie die neue Wohnung und den Hausverkauf?
Planen Sie beide Vorgänge zusammen, bevor Sie sich auf feste Termine oder finanzielle Verpflichtungen einlassen. Ein Verkauf ohne passende Anschlusslösung kann ebenso belastend sein wie ein Wohnungskauf, dessen Finanzierung von einem noch unsicheren Erlös abhängt.
Eine sinnvolle Vorbereitung hat drei Ebenen. Zuerst legen Sie die Kriterien für das neue Wohnen fest. Danach klären Sie den finanzierbaren Rahmen. Erst dann planen Sie Vermarktung, Auszug und Übergabe.
Bei einem Kauf der nächsten Wohnung ist besonders wichtig, ob Sie vor dem Hausverkauf finanzieren können und welche Risiken eine Übergangsfinanzierung erzeugt. Lassen Sie die Bank mit vorsichtigen Erlösannahmen rechnen. Eine mündliche Interessensbekundung eines Käufers ist kein verfügbarer Kaufpreis.
Bei einer Mietlösung sollten Sie die Umzugs- und Räumungsphase realistisch planen. Besprechen Sie, wie lange Sie für Auswahl, Sortieren und Transport brauchen. Ein Haus, in dem über Jahrzehnte gelebt wurde, lässt sich organisatorisch nicht wie ein leerer Neubau behandeln.
Auch die Käuferseite benötigt eine klare Planung. Übergabe und weitere Nutzung des Hauses sollten im Vertrag eindeutig geregelt werden. Fragen zur Vertragsgestaltung gehören ins Notariat; finanzielle Abhängigkeiten müssen Bank und Beteiligte rechtzeitig kennen.
Ein Zeitplan sollte deshalb nicht nur das gewünschte Ergebnis zeigen, sondern einen Ausweichweg enthalten: Was geschieht, wenn sich der Verkauf verzögert, die Wunschwohnung wegfällt oder Räumungsarbeiten mehr Zeit brauchen?
Wie können Angehörige unterstützen, ohne die Entscheidung zu übernehmen?
Angehörige helfen am besten, wenn sie Informationen strukturieren und Wünsche ernst nehmen. Die Entscheidung über das eigene Zuhause sollte nicht aus Bequemlichkeit für andere oder unter emotionalem Druck getroffen werden.
Trennen Sie im Gespräch drei Rollen. Die Eigentümer bestimmen ihre Wünsche. Angehörige können praktische Aufgaben übernehmen. Fachleute klären die Fragen, die besondere Sachkenntnis verlangen. So wird vermieden, dass eine Diskussion über Wohnkomfort unbemerkt zur Diskussion über die spätere Verteilung von Vermögen wird.
Ein gemeinsames Gespräch kann mit wenigen Fragen beginnen:
Was möchten Sie an Ihrer heutigen Wohnsituation behalten?
Was möchten Sie künftig nicht mehr selbst organisieren?
Welche Veränderungen wären freiwillig willkommen?
Welche Hilfe können Angehörige tatsächlich regelmäßig leisten?
Welche Informationen fehlen noch für eine Entscheidung?
Halten Sie Zuständigkeiten fest: Wer sammelt Unterlagen, wer vereinbart Besichtigungen, wer holt Angebote ein? Sind mehrere Personen beteiligt, hilft ein gemeinsamer Informationsstand.
Für Eigentümer, die eine spätere Vertretung klären möchten, kann der Ratgeber zur Vorsorgevollmacht für Immobilieneigentümer ein nächster Schritt sein. Konkrete Vollmachten und Vertretungsbefugnisse sollten fachlich geprüft werden; familiäre Nähe allein ersetzt diese Prüfung nicht.
Helle kleinere Wohnung mit schwellenarmem Zugang zum Wohnbereich
Welche Hilfe gibt es vor Ort in Steglitz-Zehlendorf?
Im Bezirk bestehen Unterstützungsangebote, die Sie vor einer endgültigen Wohnentscheidung nutzen können. Dazu zählen die Berliner Hausbesuche, die Informationen zu Wohnen, Alltagshilfe und weiteren Themen vermitteln.
Das Bezirksamt berichtete am 8. Juli 2026 über das Programm. Ein Gespräch kann nach der veröffentlichten Information auch unabhängig vom Informationsangebot zum 70. Geburtstag angefragt werden. Die Hausbesuche bieten kostenfreie Orientierung und vermitteln bei Bedarf an weitere Stellen.
Solche Angebote dienen der Alltags- und Wohnorientierung. Sie sind keine Immobilienbewertung und keine Verkaufsberatung. Gerade diese unterschiedlichen Aufgaben können sich ergänzen: Zuerst wird geklärt, welche Unterstützung das Wohnen verbessern könnte; anschließend lässt sich beurteilen, ob Anpassung, Behalten oder ein Wechsel sinnvoll ist.
Für den konkreten Markt- und Verkaufsbezug in der Umgebung können Sie zusätzlich einen Immobilienmakler in Zehlendorf ansprechen. Ein nützliches Erstgespräch verbindet Ihre Ziele mit einer Einschätzung der Immobilie, statt sofort eine Verkaufsentscheidung vorauszusetzen.
Eine erste Beratung sollte Klarheit über Werte, Optionen und nächste Schritte schaffen. Sie müssen dafür noch keinen Verkaufsauftrag erteilen und auch nicht bereits wissen, welches Wohnmodell Sie wählen.
Bereiten Sie eine kurze Übersicht vor: Wer ist Eigentümer, wie wird das Haus genutzt, welche Verbindlichkeiten bestehen, welche Unterlagen liegen vor und welcher Zeitraum kommt infrage? Ergänzen Sie Ihre Wohnwünsche und den Betrag, den Sie nach einem Wechsel verfügbar haben möchten.
Die Beratung sollte nachvollziehbar zwischen Marktwert, Angebotspreis und erwartetem Nettoerlös unterscheiden. Fragen Sie, auf welchen Vergleichsdaten eine Einschätzung beruht und welche Unsicherheiten noch offen sind. Ein sehr hoher Preis ohne erkennbare Begründung hilft Ihrer Anschlussplanung wenig.
Hilfreich ist außerdem eine klare Aufgabenverteilung. Ein Makler kann die Vermarktung und Käuferansprache vorbereiten. Bank, Steuerberatung und Notariat bearbeiten andere Fragen. Wohn- und Unterstützungsberatung betrachtet die praktische Lebenssituation. Keine einzelne Rolle ersetzt alle anderen.
Das gewünschte Ergebnis kann zunächst schlicht lauten: eine Preisspanne, eine vollständige Kostenliste und eine Reihenfolge für die weiteren Entscheidungen. Damit lassen sich die nächsten Gespräche gezielt führen.
Ihre Entscheidung: Passt das Haus noch zu Ihrem Leben?
Ein sinnvoller Verkauf verbindet ein passendes neues Zuhause mit einer tragbaren finanziellen Planung. Die beste Lösung ist diejenige, die Ihre Selbstbestimmung, Ihr Wohnumfeld und Ihren Spielraum verbessert.
Gehen Sie deshalb in dieser Reihenfolge vor: Belastungen benennen, Wohnwünsche festlegen, Alternativen prüfen, den Immobilienwert eingrenzen und Nettoerlös samt Monatsbudget berechnen. Erst danach entscheiden Sie über Vermarktung und Zeitplan.
Wenn Sie wissen möchten, welche Möglichkeiten Ihre Immobilie eröffnet, beginnen Sie mit einer Bewertung Ihres Hauses. Sie liefert die wirtschaftliche Grundlage für die Frage, ob Sie bleiben, verändern oder mit einem Verkauf einen neuen Lebensabschnitt vorbereiten möchten.
Redaktionelle Quellen- und Faktennotiz
Redaktionsstand: 14. Oktober 2026. Studienzahlen werden bewusst als historischer Befund mit Erhebungszeitraum und Herausgeber ausgewiesen. Es werden keine heutigen Verkaufsanteile oder Preisentwicklungen daraus abgeleitet.
Hauptquellen sind die oben verlinkte Originalauswertung und die Bezirksinformation zu den Berliner Hausbesuchen. Checklisten und Budgetverfahren sind redaktionelle Entscheidungshilfen. Das Zahlenbeispiel ist fiktiv und kein Kundenfall. Rechtliche, steuerliche, bauliche und finanzielle Einzelfragen benötigen die jeweils passende fachliche Prüfung.
Seit über 15 Jahren beschäftigt sich Marinus Jas intensiv mit Immobilien. Als Makler und langjähriger Investor verbindet er fundierte Marktkenntnis mit technischem und wirtschaftlichem Verständnis.