Erhaltungsrücklage beim Wohnungsverkauf: Was Verkäufer in Berlin prüfen sollten
6. Oktober 2026 12 min Lesezeit Marinus Jas
TL;DR
Das Wichtigste in Kürze
Beim Verkauf einer Eigentumswohnung bleibt die Erhaltungsrücklage Vermögen der Gemeinschaft. Ihr Stand hilft bei der Preisfindung nur zusammen mit Gebäudezustand und beschlossenen Maßnahmen.
Verkäufer können ihre früheren Einzahlungen grundsätzlich nicht als persönlichen Rücklagenanteil auszahlen lassen.
Ein hoher Rücklagenstand ist kein automatischer Preisaufschlag; geplante Arbeiten und Kostenverteilung gehören zur Einordnung.
Vermögensbericht, Wirtschaftsplan, Jahresabrechnung, Beschlüsse und aktuelle Verwalterauskunft sollten vor der Vermarktung vorliegen.
Die gesonderte Nennung eines rechnerischen Rücklagenanteils im Kaufvertrag mindert die Grunderwerbsteuer nicht automatisch.
Bei vermieteten Wohnungen ist die Einzahlung in die Rücklage nach BFH-Rechtsprechung nicht bereits deshalb sofort als Werbungskosten abziehbar.
Wer eine Eigentumswohnung in Berlin verkauft, verkauft keinen frei verfügbaren Anteil an einem WEG-Sparkonto. Die Erhaltungsrücklage gehört der Gemeinschaft der Wohnungseigentümer (GdWE). Der Verkäufer kann seine früheren Einzahlungen grundsätzlich nicht herausverlangen; der Käufer übernimmt mit dem Wohnungseigentum die Mitgliedschaft in der Gemeinschaft und profitiert künftig von deren Vermögen. Für den Angebotspreis ist der Rücklagenstand dennoch wichtig – aber nur zusammen mit Gebäudezustand, geplanten Arbeiten, Finanzierung und Verteilungsschlüssel.
Gerade bei älteren Wohnanlagen in Zehlendorf, Steglitz, Dahlem oder Nikolassee lohnt eine genaue Prüfung: Ein gut gefülltes Konto kann durch bereits beschlossene Dach-, Fassaden- oder Leitungsarbeiten weitgehend gebunden sein. Umgekehrt ist eine geringe Rücklage nach einer abgeschlossenen Sanierung anders zu beurteilen als bei aufgeschobenen Reparaturen. Dieser Leitfaden zeigt, welche Unterlagen Sie benötigen, wie Sie die Zahlen lesen und welche Fragen vor Exposé und Notartermin geklärt sein sollten. Rechts- und Quellenstand: 6. Oktober 2026.
Wem gehört die Erhaltungsrücklage beim Wohnungsverkauf?
Die Erhaltungsrücklage ist Vermögen der GdWE. Beim Verkauf wechselt die Wohnung den Eigentümer; die Gemeinschaft bleibt Rechtsträgerin des Geldes. Deshalb gibt es regelmäßig weder eine Auszahlung an den Verkäufer noch eine gesonderte Überweisung des „anteiligen Guthabens“ an den Käufer.
Nach § 9a WEG kann die Gemeinschaft Rechte erwerben und Verbindlichkeiten eingehen; das Gemeinschaftsvermögen gehört ihr. § 19 Absatz 2 Nummer 4 WEG zählt die Ansammlung einer angemessenen Erhaltungsrücklage zur ordnungsmäßigen Verwaltung. Der Bundesfinanzhof (BFH) bestätigt die zivilrechtliche Trennung ausdrücklich: Einzelne Eigentümer können über einen vermeintlich eigenen Rücklagenanteil nicht verfügen (Urteil vom 15. Januar 2026, IV R 19/23, Randnummern 137–140). Dieses Urteil betrifft eine bilanzierende Gewerbetreibende und schafft keine neue Auszahlungsregel für private Verkäufer.
In alten Unterlagen steht häufig „Instandhaltungsrücklage“ oder „Instandhaltungsrückstellung“. Das geltende WEG verwendet „Erhaltungsrücklage“. Bei der Prüfung sollten Sie die Begriffe auf denselben Vorgang beziehen, aber einen bilanziellen oder steuerlichen Begriff nicht mit einem privaten Auszahlungsanspruch verwechseln.
Ein im Verwalterbericht ausgewiesener rechnerischer Anteil an der Rücklage ist eine Orientierung für die Wohnung. Er ist kein persönliches Bankguthaben. Die Angabe kann bei der Preisfindung helfen, ersetzt jedoch keine Analyse des Gebäudezustands. Bei Kaufvertragsformulierungen sollte genau diese Unterscheidung klar bleiben.
Was muss der Verkäufer zur Rücklage offenlegen?
Verkäufer sollten den nachweisbaren Stand der Erhaltungsrücklage und bekannte, für den Käufer wesentliche Maßnahmen früh zugänglich machen. Entscheidend ist eine zutreffende Darstellung der wirtschaftlichen Lage der GdWE – nicht eine isolierte Zahl im Exposé.
Das WEG verlangt nach § 28 Absatz 4, dass die Verwaltung nach Ablauf des Kalenderjahres einen Vermögensbericht erstellt, der unter anderem den Stand der Rücklagen enthält und jedem Wohnungseigentümer zur Verfügung zu stellen ist. Hinzu kommen Wirtschaftsplan, Jahresabrechnung, Beschlusssammlung und Versammlungsprotokolle. Die Beschlusssammlung nach § 24 Absatz 7 WEG zeigt Beschlüsse; Protokolle und Anlagen können zusätzlich erkennen lassen, welche Maßnahmen diskutiert, vertagt oder konkret vorbereitet wurden.
Eine praktische Unterlagenmappe für den Verkauf umfasst:
den letzten Vermögensbericht und – falls verfügbar – eine aktuelle Verwalterauskunft zum heutigen Rücklagenstand;
Wirtschaftsplan und Jahresabrechnungen, damit laufende Zuführungen und Entnahmen erkennbar werden;
Teilungserklärung, Gemeinschaftsordnung und relevante Kostenverteilungsbeschlüsse;
Beschlusssammlung und Protokolle der jüngsten Eigentümerversammlungen;
bekannte Sanierungsbeschlüsse, Angebote, Gutachten, Finanzierungs- und Zahlungspläne;
eine Auskunft zu Hausgeldrückständen und bereits beschlossenen Sonderumlagen.
Kennzeichnen Sie das Datum jeder Angabe. Ein Vermögensbericht zum Jahresende zeigt keinen Kontostand am heutigen Tag. Zwischen Bericht und Verkauf können Beiträge eingegangen, Rechnungen bezahlt oder Mittel für eine Maßnahme reserviert worden sein. Fragen Sie die Verwaltung nach einer schriftlichen Aktualisierung, wenn der Bericht für die Preisverhandlung zu alt oder eine größere Maßnahme inzwischen beschlossen ist.
Für Käufer ist ebenfalls wichtig, ob die Rücklage nur rechnerisch ausgewiesen oder tatsächlich liquide ist. Offene Hausgeldforderungen, ausstehende Rechnungen und beschlossene Entnahmen können den nutzbaren Spielraum verändern. Wo die Unterlagen keine sichere Aussage erlauben, sollte das Exposé die Unsicherheit benennen.
Ordner, Grundriss und Taschenrechner zur Prüfung der WEG-Unterlagen vor dem Wohnungsverkauf
Ist eine hohe Rücklage automatisch gut für den Verkaufspreis?
Nein. Eine hohe Erhaltungsrücklage kann künftige Arbeiten abfedern, doch ihren wirtschaftlichen Wert bestimmt das Verhältnis zu Zustand, Aufgaben und Größe der Anlage. Ein Betrag allein liefert weder eine Immobilienbewertung noch einen sicheren Preisaufschlag.
Vergleichen Sie mindestens vier Ebenen:
Prüffrage
Was die Zahl aussagt
Was sie allein nicht aussagt
Stand der Rücklage
Welche Mittel die Gemeinschaft zu einem Stichtag ausweist
Welche Ausgaben bereits vorbereitet oder gebunden sind
Jährliche Zuführung
Wie die Gemeinschaft laufend für Erhaltung vorsorgt
Ob die Zuführung für den konkreten Gebäudezustand ausreicht
Geplante Maßnahmen
Welche Kosten und Risiken absehbar sind
Ob Angebotspreise der Handwerker bereits verbindlich sind
Kostenverteilung
Welche Last voraussichtlich auf die Einheit entfällt
Ob Teilungserklärung oder Einzelbeschluss abweichende Schlüssel vorsehen
Eine ältere Zehlendorfer Wohnanlage mit hohem Rücklagenstand und geplanter Dachsanierung kann wirtschaftlich anders dastehen als ein gleich großes Gebäude mit erneuertem Dach und niedrigerem Kontostand. Ebenso kann eine kleine Gemeinschaft relativ hohe Rücklagen pro Wohnung benötigen, weil größere Schäden auf wenige Einheiten verteilt werden. Pauschale Euro-je-Quadratmeter-Regeln sind für den einzelnen Verkauf daher nur grobe Gesprächsanlässe.
Prüfen Sie, ob die Gemeinschaft mehrere Risiken gleichzeitig trägt. Eine bereits beauftragte Fassadenarbeit, ein noch ungeklärter Balkonmangel und eine absehbare Heizungserneuerung können denselben Rücklagenbestand beanspruchen. Eine gute Zahl in der letzten Abrechnung verliert ihren Aussagewert, wenn die Maßnahmenliste nicht mitgelesen wird.
Für eine belastbare Immobilienbewertung sind außerdem Zustand und Ausstattung der konkreten Wohnung, Mikrolage, rechtliche Besonderheiten und tatsächlich erzielte Preise vergleichbarer Verkäufe relevant. Der Berliner Gutachterausschuss wertet notarielle Transaktionen aus; der IBB-Wohnungsmarktbericht beschreibt unter anderem Inseratsdaten. Beide Datenarten sind für allgemeine Markteinordnung nützlich, ersetzen aber keine Prüfung der einzelnen GdWE. Ein Angebotspreis ist kein beurkundeter Verkaufspreis, und aus einem Marktindex folgt kein individueller Aufschlag für eine Rücklage.
Wie lässt sich die Rücklage für eine Wohnung sinnvoll einordnen?
Nutzen Sie den ausgewiesenen, auf die Einheit bezogenen Betrag als Ausgangspunkt und stellen Sie ihm die konkret absehbaren Belastungen gegenüber. Das Ergebnis ist eine Entscheidungshilfe für die Vermarktung, keine amtliche Wertermittlung und kein frei verfügbares Guthaben.
Die GdWE kann eine rechnerische Zuordnung auf einzelne Einheiten vornehmen oder informatorisch mitteilen. Prüfen Sie zuerst, welcher Schlüssel verwendet wurde. Nach § 16 WEG tragen Eigentümer Kosten grundsätzlich nach Miteigentumsanteilen, sofern Gesetz, Vereinbarung oder Beschluss für bestimmte Kosten eine andere Verteilung vorsehen. Der Schlüssel für eine konkrete Baumaßnahme muss daher nicht stets dem Schlüssel entsprechen, mit dem eine Verwaltung informatorisch einen Rücklagenanteil ausweist.
Für eine eigene Arbeitsübersicht können Sie ohne Marktwertbehauptung vier Spalten anlegen: Stichtag und Rücklagenstand; bereits beschlossene Zahlungen und Entnahmen; bekannte, noch nicht beschlossene Maßnahmen mit Kostenschätzung; voraussichtlicher Anteil Ihrer Wohnung nach dem jeweils gültigen Schlüssel. Trennen Sie Beschlüsse von Schätzungen deutlich. Eine Kostenschätzung ist weder Zahlungsforderung noch endgültiger Angebotspreis.
Beispiel ohne behauptete Berliner Durchschnittswerte: Die Verwaltung weist einer Wohnung rechnerisch 12.000 Euro Rücklage zu. Gleichzeitig ist eine Gemeinschaftsmaßnahme beschlossen, aus der nach aktuellem Schlüssel voraussichtlich 9.000 Euro auf die Wohnung entfallen würden. Daraus lässt sich nicht ableiten, dass der Verkäufer 12.000 Euro zusätzlich verlangen oder der Käufer 3.000 Euro „ausgezahlt“ bekommen kann. Es zeigt nur, dass die Rücklage einen Teil der bekannten Maßnahme finanzieren könnte. Fälligkeiten, weitere Arbeiten und tatsächliche Beschlusslage müssen separat geprüft werden.
Halten Sie die drei Betrachtungen auseinander: liquider Bestand der Gemeinschaft, voraussichtliche Belastung der Einheit und Marktpreis der Wohnung. Sie sind miteinander verknüpft, aber nicht identisch. Ein Kaufinteressent kann für eine gut erhaltene, solide finanzierte Anlage mehr bieten; wie viel, entscheidet der Marktvergleich und nicht eine mathematische Addition des Rücklagenanteils.
Was passiert, wenn die Rücklage für die Sanierung nicht reicht?
Reicht die Erhaltungsrücklage nicht, muss die Gemeinschaft über Finanzierung und Kostenverteilung entscheiden. Je nach Beschluss kommen höhere laufende Vorschüsse, eine Sonderumlage oder eine andere Finanzierung in Betracht. Für Verkäufer zählt, was bereits beschlossen, was nur geplant und was noch völlig offen ist.
Im Wirtschaftsplan werden nach § 28 Absatz 1 WEG Vorschüsse zu Kosten und Rücklagen beschlossen. Nach der Jahresabrechnung können Nachschüsse oder Anpassungen beschlossen werden. Für eine zusätzliche Sonderumlage sind Beschlusstext, Betrag, Fälligkeit und Eigentümerstellung besonders wichtig. Unser eigenständiger Ratgeber erklärt, wer eine Sonderumlage beim Wohnungsverkauf trägt. Dieser Beitrag konzentriert sich dagegen auf den vorhandenen Rücklagenbestand und seine Bedeutung für Preis, Unterlagen und Transparenz.
Das Risiko lässt sich im Verkaufsgespräch nur korrekt erklären, wenn der Verfahrensstand klar ist. Eine diskutierte Fassadensanierung ist etwas anderes als ein gefasster Beschluss mit Zahlungsplan. Legen Sie vorhandene Gutachten und Angebote offen, ohne eine unverbindliche Schätzung als endgültige Kosten auszugeben. Vereinbaren Sie für die Zeit zwischen Beurkundung und Eigentumsumschreibung, wie neue Beschlüsse mitgeteilt und wirtschaftliche Lasten zugeordnet werden; die konkrete Klausel gehört in den notariellen Entwurf.
Dach und Fassade eines Mehrfamilienhauses als Beispiele für Gemeinschaftseigentum
Kann die Rücklage im Kaufvertrag gesondert ausgewiesen werden?
Ein Kaufvertrag kann den Rücklagenstand informatorisch nennen. Die Parteien können damit jedoch keinen persönlichen Anteil an einem Gemeinschaftskonto übertragen oder durch eine bloße Ausweisung automatisch Grunderwerbsteuer sparen.
Der BFH hat mit Urteil vom 16. September 2020, II R 49/17 entschieden, dass die vereinbarte Gegenleistung beim Erwerb von Teileigentum nicht um die anteilige Instandhaltungsrückstellung gemindert wird. Die Begründung betrifft den Rechtsträger: Das Geld bleibt Eigentum der GdWE. Das Urteil behandelt Teileigentum; der BFH erläutert dabei ausdrücklich dieselbe zivilrechtliche Stellung der Rücklage und nimmt in der Begründung auf Wohnungseigentum Bezug. Für die konkrete steuerliche Behandlung eines Wohnungsverkaufs sollte der Notar oder ein Steuerberater den aktuellen Einzelfall prüfen. Eine im Vertrag ausgewiesene Rücklage ist jedenfalls kein verlässliches Steuersparmodell.
Eine saubere Sachverhaltsdarstellung im Vertrag sollte zum Beispiel klären: Auf welches Datum bezieht sich die Angabe? Aus welchem Verwaltungsdokument stammt sie? Gibt es beschlossene Entnahmen, Nachschüsse oder Sonderumlagen? Wer trägt im Innenverhältnis zwischen Käufer und Verkäufer bereits bekannte Kosten? Wer informiert über neue Beschlüsse bis zur Eigentumsumschreibung? Wer gleicht Zahlungen aus, wenn eine Partei gegenüber der GdWE in Anspruch genommen wird, obwohl die andere Partei sie wirtschaftlich tragen soll?
Die Vertragsgestaltung ist Sache des beurkundenden Notars. Bei strittigen Beschlüssen, hohen Sanierungskosten oder komplizierten steuerlichen Fragen kann zusätzlich fachlicher Rechts- oder Steuerrat nötig sein. Ein Exposé sollte keine Zusage enthalten, dass Käufer einen bestimmten Geldbetrag „miterwerben“ oder erstattet bekommen.
Welche steuerlichen Unterschiede sind bei vermieteten Wohnungen wichtig?
Bei einer vermieteten Wohnung ist die Einzahlung in die Erhaltungsrücklage nicht schon deshalb als Werbungskosten abziehbar, weil sie im Hausgeld enthalten ist. Der BFH knüpft den möglichen Werbungskostenabzug grundsätzlich an die tatsächliche Verausgabung durch die Gemeinschaft für eine steuerlich relevante Maßnahme, nicht an die Einzahlung in den Topf.
Das ergibt sich aus dem BFH-Urteil vom 14. Januar 2025, IX R 19/24. Welche Ausgaben später sofort abzugsfähig sind und welche anders behandelt werden, hängt von der konkreten Maßnahme ab. Das BFH-Urteil vom 15. Januar 2026, IV R 19/23 betrifft dagegen die Bilanzierung bei einer Gewerbetreibenden. Beide Entscheidungen sollten nicht als pauschale Steuerregel für jeden privaten Wohnungsverkauf gelesen werden.
Bewahren Sie bei vermieteten Wohnungen Abrechnungen, Entnahme- und Verwendungsnachweise auf. Fragen Sie die steuerliche Fachperson, welcher Eigentümer in welchem Veranlagungszeitraum welche Ausgaben geltend machen kann. Der Kaufvertrag, der Zeitpunkt von Eigentumswechsel und Vermietung sowie die Art der Baumaßnahme können eine Rolle spielen. Dieser Artikel kann die individuelle Prüfung nicht ersetzen.
Bei selbst genutztem Wohnungseigentum ist die Frage eines Werbungskostenabzugs aus Vermietung schon ihrem Ausgangspunkt nach eine andere. Verzichten Sie darauf, eine vermeintliche Steuerwirkung der Rücklage in die allgemeine Preisargumentation für jede Käufergruppe einzubauen.
Wie gehen Verkäufer in Berlin-Südwest vor?
Beginnen Sie mit der wirtschaftlichen Lage der konkreten GdWE und übersetzen Sie die Erkenntnisse dann in eine nachvollziehbare Preis- und Informationsstrategie. Der gleiche Rücklagenstand kann in Steglitz, Zehlendorf oder Wannsee je nach Gebäudealter, Technik und beschlossenen Arbeiten eine andere Bedeutung haben.
Unterlagen anfordern. Fragen Sie die Verwaltung nach Vermögensbericht, aktuellem Rücklagenstand, Wirtschaftsplan, Jahresabrechnungen, Beschlusssammlung und relevanten Protokollen. Vermerken Sie, wenn Unterlagen fehlen.
Zeitachse bauen. Ordnen Sie Stichtage, Beschlüsse, geplante Arbeiten, Zahlungspläne, Beurkundung, Besitzübergang und erwartete Eigentumsumschreibung.
Bauzustand prüfen. Notieren Sie nachvollziehbare Informationen zu Dach, Fassade, Fenstern im Gemeinschaftseigentum, Leitungen, Heizung, Aufzug oder Tiefgarage. Verlassen Sie sich nicht allein auf den optischen Eindruck bei der Besichtigung.
Kosten sauber zuordnen. Prüfen Sie Teilungserklärung, Gemeinschaftsordnung und Einzelbeschlüsse. Gerade bei Balkonen, Tiefgaragen und technischen Anlagen kann ein abweichender Verteilungsschlüssel wichtig sein.
Preis ableiten. Vergleichen Sie geeignete Verkäufe und die konkrete Nachfrage. Berücksichtigen Sie die Rücklage als Teil des Gesamtbildes, nicht als separaten Geldposten, den man schlicht addiert.
Exposé präzisieren. Nennen Sie den Rücklagenstand mit Stichtag und Quelle. Kennzeichnen Sie beschlossene Maßnahmen und ungeklärte Kosten. Versprechen Sie weder Auszahlungen noch eine bestimmte Preissteigerung.
Notarentwurf abgleichen. Lassen Sie bekannte Belastungen, neue Beschlüsse bis zur Umschreibung und die interne Kostentragung eindeutig erfassen.
Wenn die Wohnung in Berlin-Zehlendorf liegt, kann ein Immobilienmakler Zehlendorf die lokale Käuferansprache und Unterlagenprüfung mit der konkreten Anlage verbinden. Für andere Orte muss die Bewertung auf deren Mikrolage und GdWE zugeschnitten werden; Berliner Durchschnittswerte sind nicht auf Falkensee, Teltow oder Kleinmachnow übertragbar.
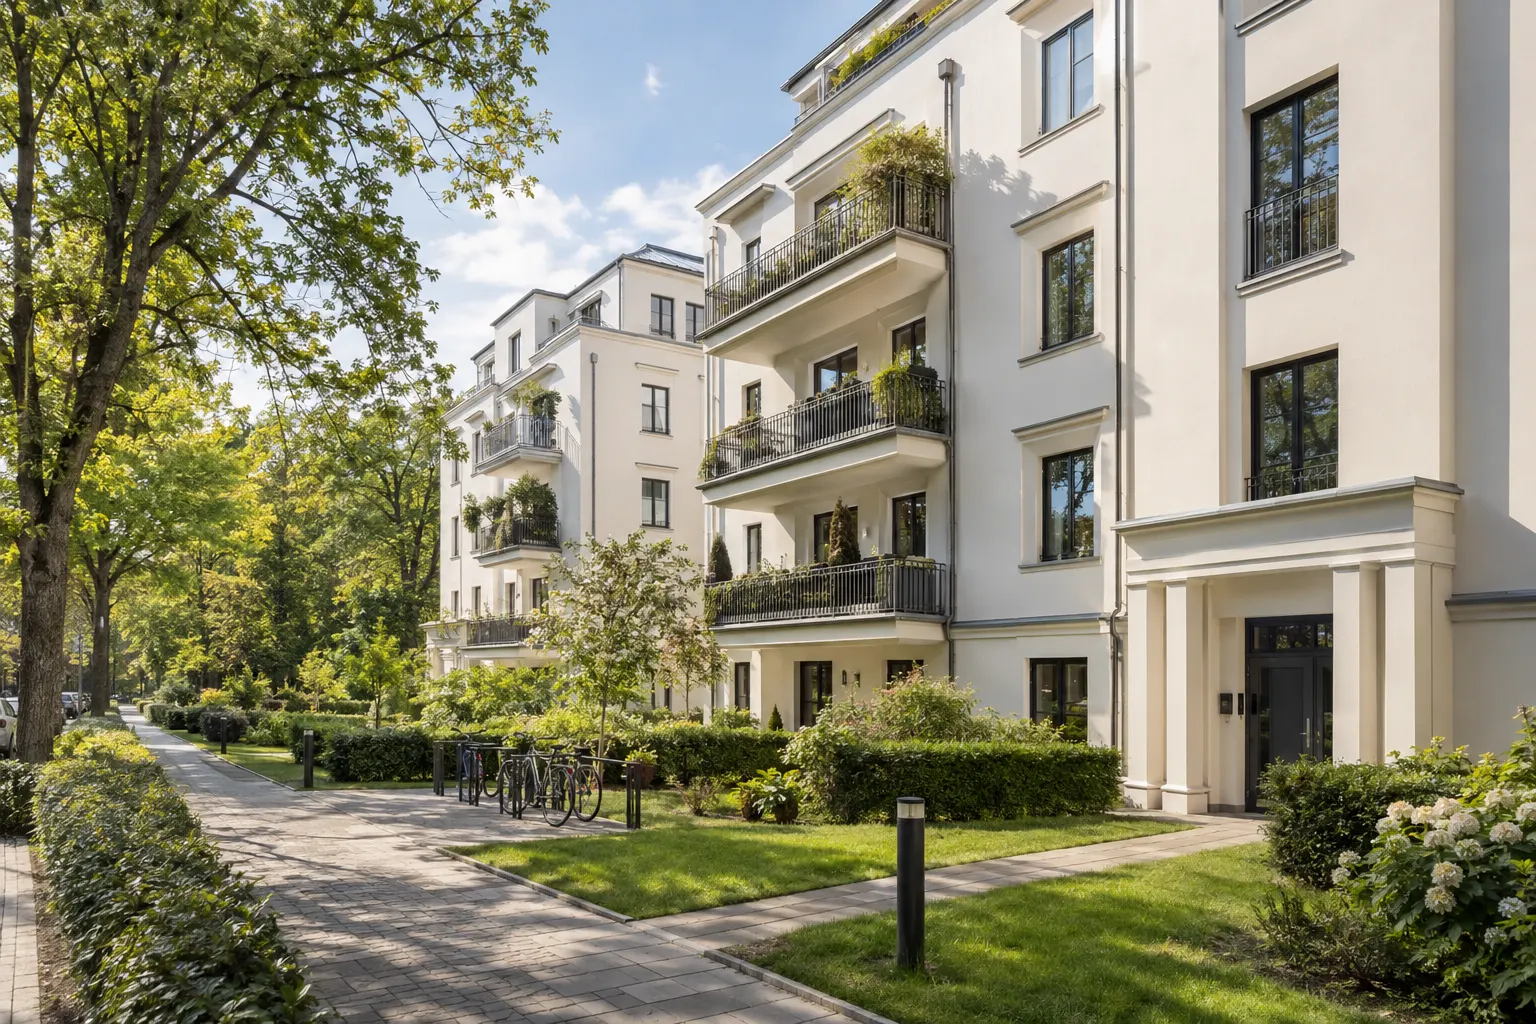
Wohnanlage mit Balkonen, gepflegten Wegen und gemeinschaftlicher Grünfläche
Welche Fehler verzögern den Verkauf besonders häufig?
Verzögerungen entstehen vor allem, wenn der Rücklagenstand ohne Datum genannt, Sanierungsbeschlüsse erst spät übergeben oder Hausgeld, Rücklage und Sonderumlage vermischt werden. Eine geordnete Dokumentation macht die Käuferprüfung und Finanzierung nachvollziehbarer.
Achten Sie besonders auf diese Punkte:
Alte Zahl als aktuelle Angabe: Der letzte Vermögensbericht ist eine Momentaufnahme. Für laufende Verhandlungen kann eine aktuelle Verwalterauskunft nötig sein.
Rücklage als persönliches Guthaben: Verkäufer haben regelmäßig keinen Auszahlungsanspruch. Käufer erwerben keine separat verfügbare Geldanlage.
Rücklage mit Instandsetzungsbedarf verrechnet: Eine hohe Rücklage ist nicht automatisch Überschuss, wenn wesentliche Arbeiten bereits beschlossen oder technisch absehbar sind.
Sonderumlage unterschlagen: Eine zusätzliche Zahlung ist ein eigener Vorgang mit eigenem Beschluss und eigener Fälligkeit. Der Rücklagenstand allein beantwortet nicht, wer sie trägt.
Kostenverteilung geraten: Der Miteigentumsanteil ist nicht in jeder Konstellation der maßgebliche Schlüssel für jede Maßnahme.
Marktdaten vermischt: IBB-Inseratswerte sind Angebotspreise; Gutachterausschussdaten beruhen auf notariellen Transaktionen. Keiner dieser Werte ist automatisch der Verkaufspreis Ihrer Wohnung.
Steuervorteil versprochen: Die gesonderte Nennung eines rechnerischen Rücklagenanteils senkt die Grunderwerbsteuer nicht automatisch.
Die Reihenfolge der Prüfung ist ebenso wichtig wie ihr Inhalt. Wer erst nach einer Kaufzusage einen Dachbeschluss entdeckt, muss Preis und Vertrag unter Zeitdruck neu besprechen. Holen Sie die WEG-Unterlagen deshalb möglichst vor Veröffentlichung des Angebots ein. Wenn die Verwaltung einzelne Unterlagen noch nicht bereitstellen kann, dokumentieren Sie Ihre Anfrage und kennzeichnen Sie den offenen Punkt gegenüber ernsthaften Interessenten. Eine belegte Unsicherheit lässt sich sachlich besprechen; eine scheinbar exakte, aber überholte Rücklagenzahl führt dagegen häufig zu Nachfragen kurz vor dem Notartermin.
Fazit: Rücklage als Teil der WEG-Prüfung behandeln
Die Erhaltungsrücklage bleibt beim Wohnungsverkauf Vermögen der Gemeinschaft. Für Verkäufer ist sie weder ein auszuzahlendes Guthaben noch ein automatischer Preisaufschlag. Aussagekräftig wird sie erst mit Stichtag, Gebäudezustand, Beschlüssen, künftigen Kosten und einem realistischen Marktvergleich.
Wenn Sie den Verkauf vorbereiten, lassen Sie zuerst die GdWE-Unterlagen und die Wirkung geplanter Maßnahmen auf den konkreten Angebotspreis einordnen. Der thematische Weg zum Verkauf führt über Immobilie verkaufen in Berlin; für Ihre konkrete Wohnung können Sie anschließend eine individuelle Immobilienbewertung anfragen.
Seit über 15 Jahren beschäftigt sich Marinus Jas intensiv mit Immobilien. Als Makler und langjähriger Investor verbindet er fundierte Marktkenntnis mit technischem und wirtschaftlichem Verständnis.