Erbengemeinschaft: Was tun, wenn ein Miterbe die Immobilie nicht verkaufen will?
26. September 2026 17 min Lesezeit Marinus Jas
TL;DR
Das Wichtigste in Kürze
Ein einzelner Miterbe kann den freihändigen Immobilienverkauf verhindern, aber die Auseinandersetzung der Erbengemeinschaft meist nicht dauerhaft blockieren.
Für den freihändigen Verkauf der Nachlassimmobilie müssen grundsätzlich alle verfügungsberechtigten Miterben mitwirken.
Eine neutrale Bewertung schafft die Grundlage für Verkauf, Übernahme und eine faire Ausgleichszahlung.
Mögliche Lösungen sind befristetes Halten, Auszahlung, Verteilung anderer Nachlasswerte, gemeinsamer Verkauf oder Erbteilsübertragung.
Der Verkauf des eigenen Erbteils ist möglich, betrifft aber den gesamten Nachlassanteil und muss notariell beurkundet werden.
Die Teilungsversteigerung ist ein letztes Mittel: Sie beendet die Bindung an der Immobilie, löst aber nicht automatisch alle Verteilungsstreitigkeiten.
Wenn ein Miterbe den Verkauf einer geerbten Immobilie ablehnt, kann die Erbengemeinschaft das Haus oder die Wohnung nicht gegen seinen Willen freihändig verkaufen. Für die Verfügung über einen einzelnen Nachlassgegenstand müssen grundsätzlich alle Miterben mitwirken. Der blockierende Miterbe kann die Auflösung der Erbengemeinschaft aber meist nicht dauerhaft verhindern: Als Lösungen kommen eine Auszahlung, eine anderweitige Erbauseinandersetzung, der Verkauf eines Erbteils und als letztes Mittel eine Teilungsversteigerung in Betracht.
Der wirtschaftlich beste Weg ist regelmäßig eine dokumentierte Einigung auf Basis einer neutralen Immobilienbewertung. Gerade bei einer geerbten Immobilie in Berlin können Streit, Leerstand, laufende Kosten und ein vorschnell begonnenes Gerichtsverfahren den verteilbaren Nachlass belasten. Dieser Leitfaden zeigt, welche Rechte bestehen, wie Sie die Blockade strukturiert lösen und wann juristische oder steuerliche Beratung notwendig ist.
Rechtsstand: 26. September 2026. Der Beitrag bietet eine allgemeine Orientierung und ersetzt keine Rechts- oder Steuerberatung im Einzelfall.
Kann ein einzelner Miterbe den Immobilienverkauf verhindern?
Ja, ein einzelner Miterbe kann den freihändigen Verkauf der Nachlassimmobilie zunächst verhindern, weil die Erben über einen Nachlassgegenstand nur gemeinschaftlich verfügen dürfen. Er kann jedoch grundsätzlich nicht erzwingen, dass die Erbengemeinschaft auf unbegrenzte Zeit bestehen bleibt.
Hinterlässt ein Erblasser mehrere Erben, wird der Nachlass nach § 2032 Bürgerliches Gesetzbuch gemeinschaftliches Vermögen. Das bedeutet nicht, dass jedem Miterben ein bestimmtes Zimmer oder ein separat verkäuflicher Bruchteil des Hauses gehört. Die Erbengemeinschaft hält vielmehr den gesamten Nachlass gemeinsam.
Für die Immobilie folgen daraus zwei zentrale Regeln:
Der notarielle Kaufvertrag über das Haus, die Wohnung oder das Grundstück benötigt die Mitwirkung aller verfügungsberechtigten Miterben.
Ein Miterbe kann grundsätzlich jederzeit die Auseinandersetzung der Erbengemeinschaft verlangen, sofern keine gesetzliche oder testamentarische Ausnahme greift.
Ein Nein zum konkreten Kaufvertrag ist daher möglich. Ein dauerhaftes Vetorecht gegen jede Form der Auseinandersetzung besteht regelmäßig nicht.
Die allgemeine Einordnung zu Erbnachweis, Grundbuch, Steuern und Verkaufsablauf finden Sie im Ratgeber Erbschaft und Immobilienverkauf in Berlin. Dieser Artikel behandelt ausschließlich den Konfliktfall innerhalb der Erbengemeinschaft.
Was gehört der Erbengemeinschaft – und was gehört dem einzelnen Erben?
Der einzelne Miterbe besitzt eine Quote am gesamten Nachlass, aber keinen frei verfügbaren Anteil an der einzelnen Immobilie. Diese Unterscheidung erklärt, warum ein Miterbe seinen Erbteil verkaufen kann, aber nicht eigenständig „sein Viertel des Hauses“.
Beispiel: Drei Geschwister erben gemeinsam eine Berliner Immobilie, Bankguthaben und weitere Gegenstände. Eine Erbquote von einem Drittel bedeutet nicht, dass jeder ein Drittel jedes einzelnen Vermögensgegenstands separat veräußern darf. Bis zur Auseinandersetzung bleibt der Nachlass gemeinschaftlich gebunden.
Verfügung ist nicht dasselbe wie Verwaltung
Ein Verkauf der Immobilie ist eine Verfügung über einen Nachlassgegenstand und setzt nach § 2040 BGB gemeinschaftliches Handeln voraus. Davon zu unterscheiden ist die laufende Verwaltung:
Notwendige Erhaltungsmaßnahmen kann ein Miterbe unter den Voraussetzungen des § 2038 BGB auch ohne vorherige Zustimmung der anderen treffen.
Maßnahmen ordnungsmäßiger Verwaltung können je nach Sachverhalt Mehrheitsentscheidungen nach Erbanteilen zugänglich sein.
Grundlegende Veränderungen und der Verkauf der Immobilie lassen sich nicht einfach durch eine Stimmenmehrheit ersetzen.
Ob eine konkrete Reparatur notwendig, ordnungsgemäß oder bereits eine wesentliche Veränderung ist, kann im Streitfall schwierig zu bestimmen sein. Bei größeren Ausgaben sollten Beschluss, Finanzierung und Kostentragung deshalb schriftlich geklärt werden.
Testament, Erbvertrag und Testamentsvollstreckung zuerst prüfen
Bevor die Erben über Lösungen verhandeln, müssen sie Testament, Erbvertrag und Erbschein beziehungsweise sonstigen Erbnachweis prüfen. Der Erblasser kann Teilungsanordnungen getroffen, die Auseinandersetzung zeitweise ausgeschlossen oder einen Testamentsvollstrecker eingesetzt haben.
Ein Testamentsvollstrecker kann je nach Aufgabenkreis für Verwaltung und Auseinandersetzung zuständig sein. Dann dürfen die Miterben nicht ohne Weiteres so handeln, als gäbe es keine Testamentsvollstreckung. Auch Vor- und Nacherbschaft, minderjährige Erben oder ein Auslandsbezug können zusätzliche Genehmigungen und Prüfungen erforderlich machen.
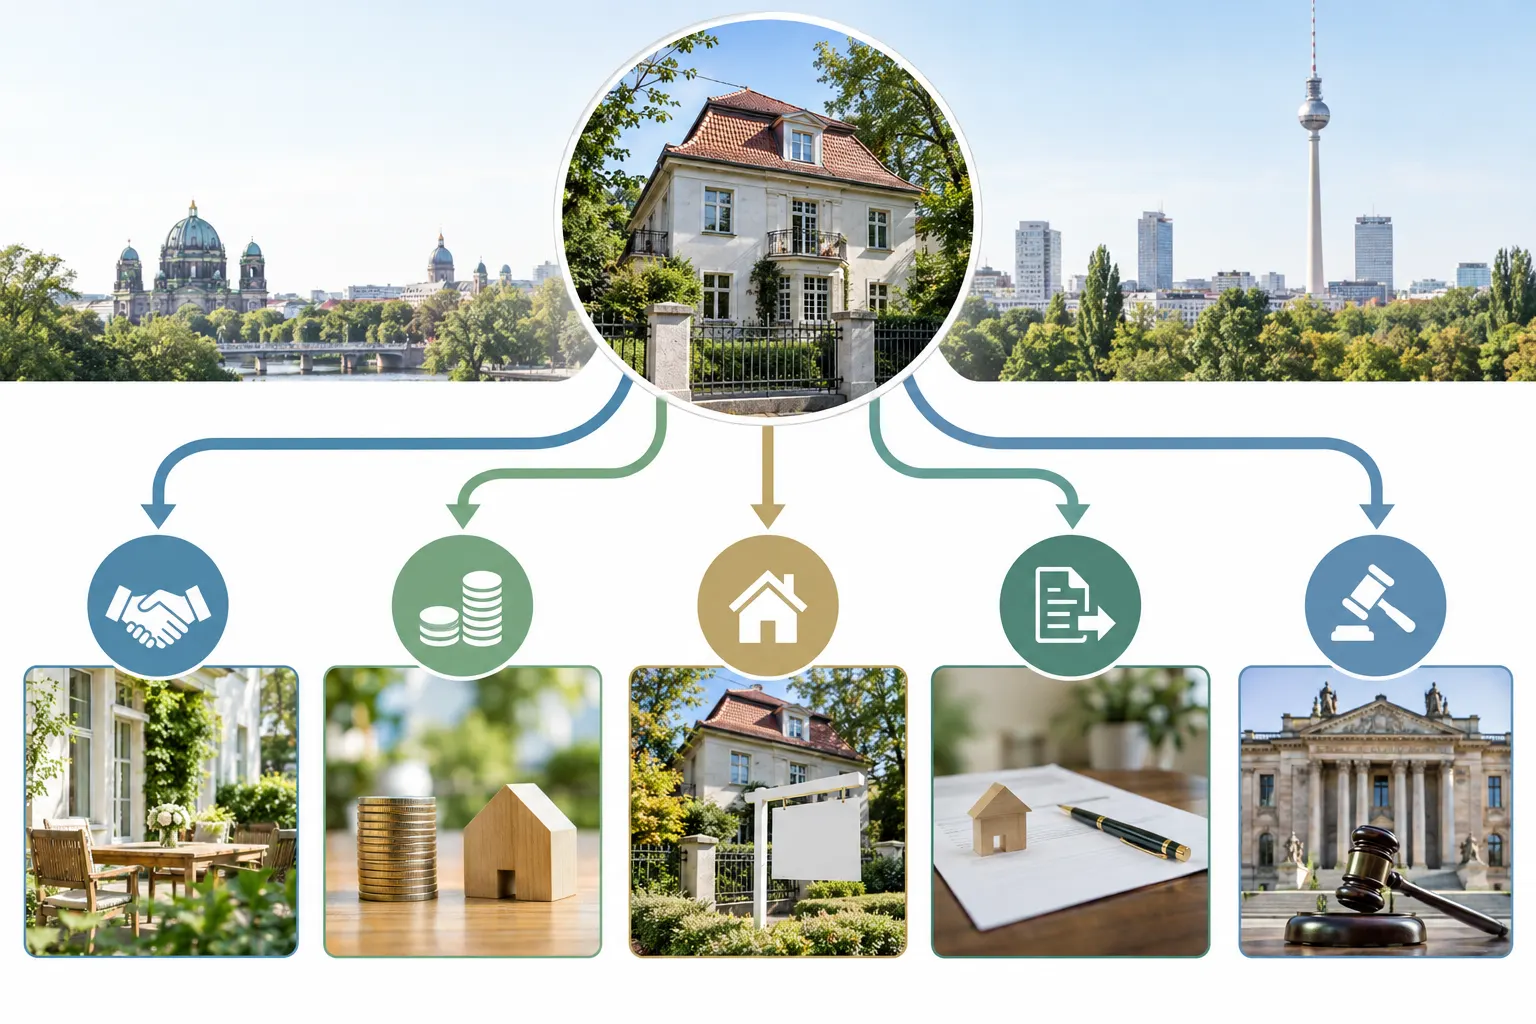
Grafik mit fünf Wegen für eine geerbte Villa von Einigung und Auszahlung bis Teilungsversteigerung
Warum verweigert ein Miterbe häufig den Verkauf?
Eine Verkaufsblockade beruht häufig nicht auf dem Verkauf an sich, sondern auf einem ungelösten Teilkonflikt. Wer den tatsächlichen Grund identifiziert, kann eine Lösung entwickeln, ohne sofort über Teilungsversteigerung zu sprechen.
Typische Ursachen sind:
Emotionale Bindung: Ein Miterbe ist in dem Haus aufgewachsen oder möchte das Familienvermögen erhalten.
Eigennutzungswunsch: Ein Erbe möchte selbst einziehen, kann die anderen aber noch nicht auszahlen.
Streit über den Marktwert: Ein Beteiligter hält den vorgeschlagenen Angebotspreis für zu niedrig oder zu hoch.
Unterschiedlicher Zeitdruck: Einige Erben benötigen kurzfristig Liquidität, andere möchten auf eine vermeintlich bessere Marktlage warten.
Misstrauen: Unterlagen, Kosten oder bisherige Entscheidungen wurden nicht transparent geteilt.
Steuerliche Bedenken: Ein Miterbe befürchtet Erbschaft- oder Einkommensteuerfolgen.
Konflikt über Investitionen: Die Erben sind uneinig, ob vor dem Verkauf geräumt, renoviert oder saniert werden soll.
Nutzung durch einen Miterben: Ein Beteiligter wohnt selbst in der Immobilie und würde durch den Verkauf seine Wohnung verlieren.
Ungeklärte Nachlassfragen: Erbquoten, Ausgleichspflichten, Schulden oder lebzeitige Zuwendungen sind streitig.
Die erste Verhandlungsfrage sollte deshalb nicht lauten: „Warum unterschreiben Sie nicht?“, sondern: „Welche konkrete Bedingung müsste geklärt sein, damit Sie einer Lösung zustimmen können?“
Was sollten Erben unmittelbar tun, wenn der Verkauf blockiert ist?
Die Erbengemeinschaft sollte zuerst Vermögen sichern, Zuständigkeiten klären und den Konflikt von der laufenden Verwaltung trennen. Auch während der Uneinigkeit müssen Versicherung, Verkehrssicherung, Finanzierung und notwendige Erhaltung organisiert werden.
1. Erbenstellung und Vertretung klären
Benötigt werden je nach Fall ein Erbschein oder ein eröffnetes notarielles Testament beziehungsweise ein Erbvertrag mit Eröffnungsprotokoll. Ein Erbschein ist nicht in jedem Fall zwingend. Lebt ein Miterbe weit entfernt oder im Ausland, kann der Notar klären, ob eine geeignete Vollmacht oder nachträgliche Genehmigung den persönlichen Termin ersetzt.
2. Grundbuch prüfen und berichtigen
Mit dem Erbfall wird das Grundbuch unrichtig, wenn weiterhin der Verstorbene als Eigentümer eingetragen ist. Die Berliner Justiz weist darauf hin, dass die Eigentümerberichtigung beantragt werden muss und innerhalb der ersten zwei Jahre nach dem Erbfall gerichtsgebührenfrei ist. Für einen Verkauf sollte früh geklärt werden, welcher Erbnachweis dem Grundbuchamt und dem beurkundenden Notar genügt.
3. Immobilie und Unterlagen sichern
Prüfen Sie insbesondere:
Gebäude- und Haftpflichtversicherung;
Darlehen, Grundschulden und laufende Raten;
Grundsteuer, Hausgeld, Betriebskosten und Versorger;
Mietverträge und Kautionen bei vermieteten Objekten;
Schlüssel, Zutritt und Verkehrssicherung;
notwendige Reparaturen und drohende Schäden;
Grundbuchauszug, Bauunterlagen und Energieausweis;
Testament, Erbschein, Nachlassverzeichnis und Erbquoten.
4. Ein gemeinsames Kostenkonto und Protokoll einrichten
Alle Einnahmen und Ausgaben sollten nachvollziehbar dokumentiert werden. Dazu gehören Mieten, Versicherungen, Hausgeld, Reparaturen, Räumungskosten und Zahlungen einzelner Erben. Das verhindert, dass der spätere Streit zusätzlich um Erstattungs- und Ausgleichsansprüche geführt wird.
5. Keine unumkehrbaren Alleingänge starten
Ein Miterbe sollte nicht eigenmächtig vermarkten, langfristig vermieten, umfassend sanieren, räumen oder persönliche Gegenstände entsorgen. Auch ein Maklerauftrag löst das Zustimmungserfordernis für den notariellen Verkauf nicht. Maßnahmen mit rechtlicher oder wirtschaftlicher Tragweite gehören vorab abgestimmt.
Welche sechs Lösungen gibt es statt einer dauerhaften Blockade?
In der Praxis gibt es sechs Hauptwege: befristetes Halten, Auszahlung, anderweitige Nachlassverteilung, gemeinsamer Verkauf, Erbteilsübertragung und Teilungsversteigerung. Die Varianten unterscheiden sich erheblich bei Preis, Dauer, Kontrolle und Konfliktrisiko.
Lösung
Zustimmung aller erforderlich?
Vorteil
Zentrales Risiko
Befristet halten
Für die Vereinbarung ja
Zeit für Finanzierung oder Marktvorbereitung
Kosten und Konflikt laufen weiter
Ein Miterbe übernimmt die Immobilie
Für die Erbauseinandersetzung ja
Immobilie bleibt in der Familie
Finanzierung und Bewertungsstreit
Andere Nachlasswerte zum Ausgleich nutzen
Für den Teilungsplan ja
Weniger externe Finanzierung nötig
Werte und Ausgleichsposten können streitig sein
Freihändiger Verkauf
Ja
Größte Kontrolle über Preis und Käufer
Blockade bis zur Einigung
Erbteil verkaufen oder übertragen
Der veräußernde Erbe handelt über seinen Erbteil
Persönlicher Ausstieg möglich
Abschlag, Vorkaufsrecht und komplexe Folgen
Teilungsversteigerung
Antrag eines Berechtigten kann genügen
Gemeinschaft an der Immobilie kann beendet werden
Kontrollverlust, Kosten und ungelöster Erlösstreit
Lösung 1: Halten mit verbindlichem Zeitplan
Ein zeitweises Halten kann sinnvoll sein, wenn ein Miterbe eine Finanzierung für die Übernahme vorbereitet oder die Immobilie zunächst geordnet geräumt werden soll. Aus einem unverbindlichen „Wir warten noch“ sollte jedoch eine schriftliche Zwischenvereinbarung werden.
Sie sollte mindestens regeln:
Enddatum und Entscheidungstermin;
Nutzung der Immobilie;
Verteilung der laufenden Kosten;
notwendige Reparaturen;
Vermietung oder Leerstand;
Zugang und Besichtigungen;
Bewertungsstichtag;
Vorgehen, wenn bis zum Stichtag keine Übernahme gelingt.
Lösung 2: Ein Miterbe zahlt die anderen aus
Möchte ein Erbe die Immobilie behalten, kann sie ihm im Rahmen einer notariellen Erbauseinandersetzung übertragen werden. Die anderen erhalten eine Ausgleichszahlung oder andere Nachlasswerte.
Die Kernfragen lauten:
Welcher Wert wird zugrunde gelegt?
Welche Darlehen und Belastungen werden übernommen?
Welche Investitionen oder Nutzungen sind intern auszugleichen?
Ist die Finanzierung verbindlich nachgewiesen?
Wann werden Besitz, Nutzen, Lasten und Schlüssel übertragen?
Welche Steuerfolgen entstehen im konkreten Fall?
Die Bundesnotarkammer weist darauf hin, dass bei einer Übertragung einer Nachlassimmobilie an einen Miterben im Rahmen der Erbauseinandersetzung grundsätzlich keine Grunderwerbsteuer anfällt. Die individuelle Gestaltung und mögliche andere Steuern sollten dennoch vor der Beurkundung geprüft werden.
Lösung 3: Andere Nachlasswerte zur Auseinandersetzung nutzen
Befinden sich neben der Immobilie Bankguthaben, Wertpapiere oder weitere Vermögensgegenstände im Nachlass, kann eine Gesamtteilung den Finanzierungsbedarf reduzieren. Ein Miterbe erhält beispielsweise die Immobilie, andere erhalten liquide Werte und gegebenenfalls eine zusätzliche Ausgleichszahlung.
Dabei darf nicht nur der Bruttowert verglichen werden. Auch Darlehen, Steuern, Veräußerungskosten, Instandhaltungsbedarf und unterschiedliche Liquidität beeinflussen die wirtschaftliche Gleichwertigkeit.
Lösung 4: Freihändig gemeinsam verkaufen
Der einvernehmliche Verkauf bietet der Erbengemeinschaft die größte Kontrolle über Angebotspreis, Vermarktung, Käuferauswahl und Vertragsbedingungen. Für viele zerstrittene Gemeinschaften wird er möglich, sobald Bewertung und Verteilung des Nettoerlöses vorab transparent geklärt sind.
Alle Erben müssen nicht zwingend gleichzeitig im selben Berliner Notariat erscheinen. Vertretungslösungen oder spätere Genehmigungen können möglich sein, müssen aber frühzeitig mit dem beurkundenden Notar und dem Grundbuchverfahren abgestimmt werden.
Lösung 5: Den gesamten Erbteil verkaufen oder übertragen
Ein Miterbe kann nach § 2033 BGB über seinen Anteil am gesamten Nachlass verfügen. Der Vertrag bedarf der notariellen Beurkundung. Nicht möglich ist dagegen der isolierte Verkauf seines rechnerischen Anteils nur an der einzelnen Nachlassimmobilie.
Beim Verkauf des Erbteils an einen außenstehenden Dritten haben die übrigen Miterben ein gesetzliches Vorkaufsrecht. Die gesetzliche Ausübungsfrist beträgt nach § 2034 BGB zwei Monate. Wirtschaftlich ist ein Erbteil für außenstehende Käufer oft weniger attraktiv als ein unbelastetes Alleineigentum, weil sie in die bestehende Gemeinschaft und den Konflikt eintreten. Ein Preisabschlag ist deshalb möglich, aber nicht pauschal bezifferbar.
Die Übertragung an einen anderen Miterben kann eine gezieltere Lösung sein. Sie sollte jedoch nicht mit der Auszahlung nur des Immobilienanteils verwechselt werden: Der Erbteil umfasst grundsätzlich die Beteiligung am gesamten Nachlass.
Lösung 6: Teilungsversteigerung als letztes Mittel
Kann keine Einigung erreicht werden, kann eine Teilungsversteigerung die gemeinschaftliche Bindung an der Immobilie beenden. Sie ist keine normale Verkaufsstrategie und sollte erst nach rechtlicher und wirtschaftlicher Prüfung eingesetzt werden.
Dreiteiliges Bild: Übergabe eines Hausmodells, Handschlag bei Vertragsunterzeichnung und Richterhammer
Wie läuft eine Teilungsversteigerung bei einer Erbengemeinschaft ab?
Bei der Teilungsversteigerung wird die Immobilie gerichtlich versteigert, um die Gemeinschaft an diesem Vermögensgegenstand aufzuheben. Ein vollstreckbarer Titel gegen die übrigen Miterben ist nach § 181 ZVG grundsätzlich nicht erforderlich.
Der typische Ablauf umfasst:
Antrag: Ein antragsberechtigter Miterbe stellt beim zuständigen Vollstreckungsgericht einen Antrag. Zuständig ist grundsätzlich das Amtsgericht, in dessen Bezirk das Grundstück liegt.
Nachweis der Berechtigung: Der Antragsteller weist seine Eigentümer- oder Erbenstellung durch Grundbuch und erforderliche Erbnachweise nach.
Anordnung und Versteigerungsvermerk: Das Gericht ordnet das Verfahren an; der Vermerk wird im Grundbuch eingetragen.
Verkehrswertermittlung: Das Gericht lässt regelmäßig den Verkehrswert bestimmen. Die Beteiligten können Angaben und Einwendungen einbringen.
Versteigerungstermin: Interessenten geben Gebote nach den gerichtlichen Bedingungen ab. Auch Miterben können grundsätzlich mitbieten, müssen aber Finanzierung und Sicherheitsleistung einplanen.
Zuschlag und Verteilung: Nach dem Zuschlag wird der Erlös nach Abzug beziehungsweise Berücksichtigung vorrangiger Rechte und Verfahrenspositionen verteilt oder hinterlegt.
Beendet die Versteigerung automatisch die gesamte Erbengemeinschaft?
Nein. Die Teilungsversteigerung verwandelt die Immobilie im Ergebnis in einen Geldwert, löst aber nicht automatisch jeden Streit über den Nachlass. Sind Erbquoten, Nachlassverbindlichkeiten, Ausgleichsansprüche oder die Verteilung des Erlöses streitig, kann das Geld ganz oder teilweise hinterlegt bleiben, bis eine Einigung oder Entscheidung vorliegt.
Nach § 2046 BGB sind zunächst die Nachlassverbindlichkeiten zu berichtigen. Erst der verbleibende Überschuss wird grundsätzlich nach dem Verhältnis der Erbteile verteilt. Eine Teilungsversteigerung ist daher kein sicherer Weg zu sofortiger Liquidität.
Kann ein Miterbe die Teilungsversteigerung stoppen?
Ein anderer Miterbe kann das Verfahren nicht allein durch ein einfaches Nein dauerhaft verhindern. § 180 ZVG sieht aber unter bestimmten Voraussetzungen eine einstweilige Einstellung vor. Das Gericht wägt dabei die widerstreitenden Interessen ab; in besonderen Familienkonstellationen können zusätzliche Schutzregeln greifen.
Solange noch kein Zuschlag erteilt ist, kann eine außergerichtliche Einigung weiterhin möglich sein. Deshalb sollte parallel geprüft werden, ob ein freihändiger Verkauf oder eine Übernahme doch noch wirtschaftlich sinnvoller gestaltet werden kann.
Warum ist die Teilungsversteigerung wirtschaftlich riskant?
Das Verfahren reduziert die Kontrolle der Erben. Zeitpunkt, gerichtliche Bedingungen und Bieterverhalten lassen sich nicht wie bei einer normalen Vermarktung steuern. Hinzu kommen Verfahrenskosten, mögliche Verzögerungen und das Risiko, dass der Erlös unter dem Ergebnis eines gut vorbereiteten freihändigen Verkaufs bleibt.
Ein pauschaler prozentualer Verlust lässt sich seriös nicht versprechen. Entscheidend sind Objekt, Rechte im Grundbuch, Zustand, Besichtigungsmöglichkeit, Nachfrage und Wettbewerb im Termin.
Wie hilft eine Immobilienbewertung bei der Einigung?
Eine neutrale Bewertung schafft eine gemeinsame Tatsachengrundlage für Verkauf, Auszahlung und Verhandlung. Sie löst keinen persönlichen Konflikt, verhindert aber, dass jede Partei mit einem anderen Wunschwert rechnet.
Für eine Berliner Immobilie sollten mindestens drei Werte auseinandergehalten werden:
Marktwert beziehungsweise Verkehrswert: die sachverständige Einschätzung unter Berücksichtigung der rechtlichen und tatsächlichen Merkmale;
realistischer Angebotspreis: die strategische Positionierung am aktuellen Markt;
erwarteter Nettoerlös: Kaufpreis abzüglich Belastungen, Verkaufsaufwand, möglicher Steuern und noch zu begleichender Nachlassverbindlichkeiten.
Bei einer Auszahlung ist außerdem zu prüfen, ob der übernehmende Erbe Darlehen, Grundschulden, Instandhaltungsbedarf oder andere wirtschaftliche Lasten übernimmt. Der bloße Marktwert multipliziert mit der Erbquote kann deshalb von einer fairen Ausgleichszahlung abweichen.
So wird ein Bewertungsauftrag konfliktfest
Die Erben sollten vorab gemeinsam festhalten:
Wer beauftragt die Bewertung?
Welcher Stichtag gilt?
Welche Unterlagen werden vollständig bereitgestellt?
Wird ein Marktwert, ein Verkaufswert oder beides benötigt?
Wie werden bekannte Mängel und Belastungen berücksichtigt?
Was geschieht, wenn ein Miterbe ein Zweitgutachten verlangt?
Bei starkem Misstrauen kann ein gemeinsam ausgewählter qualifizierter Sachverständiger sinnvoll sein. Bei Verkaufsbereitschaft kann zusätzlich eine lokale Marktpreiseinschätzung zeigen, wie Käufer die konkrete Immobilie aktuell einordnen. Eigenheim & Invest unterstützt Eigentümer und Erbengemeinschaften bei der Immobilienbewertung in Berlin, ohne damit die erforderliche Rechts- oder Steuerberatung zu ersetzen.
Wie verhandelt eine zerstrittene Erbengemeinschaft sachlich?
Eine erfolgreiche Einigung trennt Positionen von Interessen und setzt einen verbindlichen Prozess. „Ich will nicht verkaufen“ ist eine Position; dahinter kann das Interesse stehen, im Elternhaus wohnen zu bleiben, keinen Preisverlust zu akzeptieren oder mehr Zeit für eine Finanzierung zu erhalten.
Ein praxistauglicher Ablauf ist:
Jede Partei formuliert ihre bevorzugte Lösung und ihre Mindestbedingungen schriftlich.
Alle erhalten denselben Unterlagenstand.
Eine gemeinsame Bewertung legt einen Wertkorridor fest.
Übernahme, freihändiger Verkauf und befristetes Halten werden mit Nettofolgen verglichen.
Für Finanzierung und Rückmeldung gelten konkrete Fristen.
Kosten und Nutzung bis zur Entscheidung werden schriftlich geregelt.
Ein neutraler Rechtsanwalt, Notar oder Mediator begleitet die Einigung, wenn direkte Gespräche festgefahren sind.
Erst nach erfolgloser Einigungsphase wird die Teilungsversteigerung als Alternative bewertet.
Beispiel einer lösungsorientierten Vereinbarung
Ein Miterbe möchte das Berliner Elternhaus übernehmen, benötigt aber Zeit für die Finanzierung. Statt unbefristet zu warten, kann die Gemeinschaft eine Bewertungsmethode, einen Übernahmepreis beziehungsweise Berechnungsweg, einen Finanzierungsnachweis und einen Endtermin vereinbaren. Scheitert die Finanzierung bis dahin, beginnt die vorbereitete freihändige Vermarktung.
Dieses Vorgehen berücksichtigt den Erhaltungswunsch, ohne die anderen Miterben dauerhaft zu binden.
Vier Schritte von Unterlagen über Bewertung und Vergleich bis zur Unterschrift über einem Berliner Panorama
Was gilt, wenn ein Miterbe selbst in der Immobilie wohnt?
Die Eigennutzung durch einen Miterben gibt ihm nicht automatisch das alleinige Entscheidungsrecht über die Immobilie. Sie macht die wirtschaftliche und persönliche Auseinandersetzung aber komplexer und sollte ausdrücklich geregelt werden.
Zu klären sind insbesondere:
Dauer und Rechtsgrundlage der Nutzung;
Betriebskosten und verbrauchsabhängige Kosten;
Finanzierung, Grundsteuer, Versicherung und Instandhaltung;
mögliche Nutzungsvergütung;
Zugang für Bewertung, Handwerker oder Besichtigungen;
Räumungstermin bei Verkauf oder Übernahme;
Verrechnung mit späteren Ausgleichsansprüchen.
Ob und ab wann eine Nutzungsvergütung geschuldet wird, hängt vom Einzelfall und von der Kommunikation zwischen den Miterben ab. Rückwirkende Pauschalforderungen ohne vorherige Prüfung können den Konflikt verschärfen. Hier ist frühzeitige anwaltliche Beratung sinnvoll.
Bei einer vermieteten Immobilie gelten zusätzlich die bestehenden Mietverträge. Ein Verkauf beendet das Mietverhältnis nicht. Für diesen Sonderfall enthält der Beitrag Vermietete Wohnung in Berlin verkaufen weitere Informationen.
Wer trägt Kosten, Schulden und notwendige Reparaturen?
Kosten der Nachlassimmobilie verschwinden während des Streits nicht. Die Erben sollten laufende Lasten und Nachlassverbindlichkeiten transparent erfassen und notwendige Zahlungen vom endgültigen Erlös unterscheiden.
Typische Positionen sind:
Darlehensraten und Grundschulden;
Grundsteuer und kommunale Lasten;
Hausgeld und Sonderumlagen bei Eigentumswohnungen;
Gebäudeversicherung;
Energie und Frostschutz bei Leerstand;
Verkehrssicherung, Garten- und Winterdienst;
notwendige Reparaturen;
Räumung, Einlagerung und Entsorgung;
Gutachter-, Notar-, Rechts- und Verfahrenskosten.
Erbringt ein Miterbe Zahlungen allein, sollte er Belege und Zweck dokumentieren. Ob er vollständigen Ersatz, anteiligen Ausgleich oder nur eine Berücksichtigung bei der Auseinandersetzung verlangen kann, ist eine Rechtsfrage des Einzelfalls.
Liegen erhebliche Nachlassschulden vor, sollte außerdem geprüft werden, ob Maßnahmen zur Haftungsbegrenzung oder ein Nachlassinsolvenzverfahren relevant sind. Eine Verkaufsstrategie darf nicht isoliert von der Haftungssituation entwickelt werden.
Welche Steuerfragen sollten vor der Einigung geklärt werden?
Erbschaftsteuer, Einkommensteuer und gegebenenfalls weitere steuerliche Folgen sind getrennt zu prüfen. Eine Einigung, die zivilrechtlich funktioniert, kann für einzelne Miterben unterschiedliche steuerliche Ergebnisse haben.
Wichtige Fragen sind:
Welcher Grundbesitzwert wurde für die Erbschaftsteuer festgestellt?
Greifen persönliche Freibeträge oder besondere Befreiungen?
Wie lange hielt der Erblasser die Immobilie?
Wurde sie vom Erblasser oder von Erben zu eigenen Wohnzwecken genutzt?
Entsteht beim späteren Verkauf ein steuerpflichtiges privates Veräußerungsgeschäft?
Enthält die Erbauseinandersetzung Ausgleichszahlungen oder zusätzliche Erwerbsvorgänge?
Werden Renovierungs-, Räumungs- oder Verfahrenskosten steuerlich berücksichtigt?
Für die Fristen des § 23 Einkommensteuergesetz kann bei geerbten Immobilien die Anschaffung durch den Rechtsvorgänger maßgeblich sein. Trotzdem sollte niemand allein aus einer vereinfachten Zehnjahresregel auf Steuerfreiheit schließen. Eigennutzung, Nachlassstruktur, Übernahmen und weitere Umstände gehören in eine individuelle steuerliche Prüfung. Der Ratgeber zu Steuern beim Immobilienverkauf in Berlin bietet die allgemeine Einordnung.
Welche Unterlagen braucht die Erbengemeinschaft für eine Lösung?
Ein vollständiger gemeinsamer Datenraum beschleunigt Bewertung, Übernahme, Verkauf und notarielle Abwicklung. Er verhindert zugleich, dass Misstrauen durch unterschiedliche Informationsstände wächst.
Erbrecht und Beteiligte
Sterbeurkunde;
Testament oder Erbvertrag samt Eröffnungsprotokoll;
Erbschein, sofern erforderlich;
Anschriften und Erbquoten aller Miterben;
Vollmachten;
Angaben zu Testamentsvollstreckung, Vor- und Nacherbschaft oder Minderjährigen;
Nachlassverzeichnis und bekannte Nachlassverbindlichkeiten.
Immobilie und Finanzierung
aktueller Grundbuchauszug;
Grundrisse, Bauakte und Flächenberechnungen;
Energieausweis;
Darlehens- und Grundschuldunterlagen;
Nachweise über Modernisierungen und bekannte Schäden;
Versicherungen;
bei Eigentumswohnungen Teilungserklärung, Protokolle, Wirtschaftsplan und Rücklageninformationen;
bei Vermietung Mietvertrag, Miethistorie und Kautionsnachweis.
Interne Abrechnung
seit dem Erbfall gezahlte Kosten;
Mieteinnahmen und sonstige Erträge;
Eigennutzung durch Miterben;
Räumungs- und Pflegeaufwand;
offene Forderungen und Erstattungsansprüche;
geplante Ausgleichszahlungen.
Welche Fehler verschärfen die Blockade?
Die teuersten Fehler entstehen häufig nicht aus der Rechtslage, sondern aus unklaren Prozessen und Drohungen ohne wirtschaftliche Vorbereitung.
Vermeiden Sie insbesondere:
einen Angebotspreis ohne nachvollziehbare Bewertung;
die Teilungsversteigerung als erste Gesprächseröffnung;
mündliche Absprachen über Nutzung und Kosten;
eigenmächtige Räumung oder Entsorgung;
Sanierungen ohne Beschluss und Kostenplan;
einen Erbteilsverkauf ohne Prüfung von Wert und Vorkaufsrecht;
die Annahme, Mehrheitsverhältnisse ersetzten die Zustimmung zum Immobilienverkauf;
die Vermarktung, bevor Erbnachweis und Vertretungsbefugnisse geklärt sind;
das Verschweigen von Mängeln, Belastungen oder internen Streitpunkten gegenüber Beratern und Notar;
lange Untätigkeit bei Leerstand, Schäden oder auslaufenden Versicherungen.
Einigungsfahrplan für die ersten 30 Tage
Ein kurzer, verbindlicher Fahrplan kann die Erbengemeinschaft aus der persönlichen Auseinandersetzung zurück in einen lösbaren Entscheidungsprozess führen. Die Zeitangabe ist ein Organisationsvorschlag, keine gesetzliche Frist.
Woche 1: Rechts- und Unterlagenstand
Erbnachweis, Testament, Grundbuch, Erbquoten, Testamentsvollstreckung, Darlehen und laufende Kosten werden zusammengetragen. Akute Sicherungsmaßnahmen werden dokumentiert.
Woche 2: Objekt und Interessen
Die Immobilie wird besichtigt und bewertet. Jeder Miterbe erklärt schriftlich, ob er Verkauf, Übernahme oder befristetes Halten bevorzugt und welche Bedingungen für ihn entscheidend sind.
Woche 3: Szenarien vergleichen
Für mindestens drei Varianten werden Nettofolgen dargestellt:
freihändiger Verkauf;
Übernahme durch einen Miterben;
Halten für einen festgelegten Zeitraum.
Erbteilsverkauf und Teilungsversteigerung werden als Alternativen mit Rechtsberatung bewertet, nicht als vermeintlich einfache Abkürzungen.
Woche 4: Entscheidung oder professionell moderierte Eskalation
Die Gemeinschaft vereinbart entweder den nächsten notariellen beziehungsweise vermarktungsbezogenen Schritt oder setzt eine letzte Frist für Mediation und anwaltlich begleitete Verhandlungen. Erst danach sollte entschieden werden, ob ein gerichtlicher Weg wirtschaftlich vertretbar ist.
Fazit: Ein Miterbe kann den Verkauf blockieren, aber nicht jede Lösung
Ohne die Mitwirkung aller verfügungsberechtigten Miterben lässt sich eine geerbte Immobilie nicht freihändig verkaufen. Trotzdem stehen der Erbengemeinschaft mehrere Wege offen: befristetes Halten, Übernahme gegen Auszahlung, eine umfassende Erbauseinandersetzung, Erbteilsübertragung oder als letztes Mittel die Teilungsversteigerung.
Der entscheidende erste Schritt ist eine gemeinsame belastbare Grundlage. Klären Sie Erbenstellung, laufende Verpflichtungen, Marktwert und Nettofolgen, bevor Positionen verhärten. Eine unabhängige Bewertung kann weder Testament noch Rechtsberatung ersetzen, macht aber Übernahme- und Verkaufsangebote vergleichbar.
Wenn Ihre Erbengemeinschaft einen Verkauf oder die Auszahlung eines Miterben prüft, lassen Sie zunächst den Wert der Immobilie professionell einschätzen. Auf dieser Grundlage können die Beteiligten mit Notar, Rechtsanwalt und Steuerberatung eine tragfähige Vereinbarung entwickeln. Steht der freihändige Verkauf fest, begleiten wir Sie durch den gesamten Prozess – alle Schritte zeigt unsere Seite Immobilie verkaufen.
Seit über 15 Jahren beschäftigt sich Marinus Jas intensiv mit Immobilien. Als Makler und langjähriger Investor verbindet er fundierte Marktkenntnis mit technischem und wirtschaftlichem Verständnis.