Ein Haus auf fremdem Boden lässt sich verkaufen und bewerten. Entscheidend ist dabei der Wert des Erbbaurechts mit seinen konkreten Vertragsbedingungen. Weder der Bodenrichtwert noch der Preis eines benachbarten Hauses mit eigenem Grundstück liefern allein einen belastbaren Verkaufspreis.
Wenn Sie einen Verkauf in Berlin vorbereiten, sollten Sie deshalb zuerst Restlaufzeit, Erbbauzins, Anpassungsklauseln und Zustimmungsvorbehalte zusammentragen. Erst danach lässt sich sinnvoll einordnen, welche Vergleichsobjekte passen und welche Annahmen eine Bewertung benötigt. Eine angebotene Vertragsverlängerung gehört gesondert geprüft.
Dieser Leitfaden richtet sich an private Erbbauberechtigte, besonders im Berliner Südwesten. Er erklärt die Vorbereitung einer Bewertung und die Grenzen einfacher Preisformeln. Er ersetzt weder ein Verkehrswertgutachten noch die rechtliche Prüfung Ihres Vertrags.
Was wird beim Verkauf eines Hauses im Erbbaurecht bewertet?
Bewertet wird das veräußerbare Erbbaurecht einschließlich des dazugehörenden Gebäudes und der vertraglichen Rechte und Pflichten. Das Eigentum am Grundstück verbleibt beim Grundstückseigentümer, sofern nicht zusätzlich ein gesonderter Grundstückskauf vereinbart wird.
Das Erbbaurecht ist nach § 1 Erbbaurechtsgesetz ein veräußerliches und vererbliches Recht, auf oder unter einem fremden Grundstück ein Bauwerk zu haben. Im Alltag wird häufig von „Erbpacht“ gesprochen. Für Unterlagen, Bankgespräche und notarielle Verträge ist die genaue rechtliche Bezeichnung wichtig.
Verwechseln Sie zwei Bewertungsobjekte nicht: Der Erbbauberechtigte hält das Erbbaurecht; der Grundstückseigentümer hält das damit belastete Erbbaugrundstück. Beide haben einen eigenen wirtschaftlichen Wert. Eine Bewertung des Grundstückseigentums beantwortet daher nicht automatisch Ihre Frage nach dem erzielbaren Preis für Ihr Haus im Erbbaurecht.
Praktisch beginnt die Vorbereitung mit drei Dokumenten: dem aktuellen Erbbaugrundbuchauszug, dem ursprünglichen Bestellungsvertrag und sämtlichen Nachträgen. Ein älteres Exposé ist dafür kein Ersatz. Es kann eine damalige Restlaufzeit oder einen inzwischen angepassten Erbbauzins nennen.
Klären Sie außerdem den Bewertungszweck. Für eine erste Verkaufsentscheidung genügt möglicherweise eine begründete Marktwerteinschätzung. Bei streitiger Erbauseinandersetzung, Scheidung oder einem formalen Nachweis kann ein ausführliches Gutachten erforderlich sein. Besprechen Sie den konkreten Verwendungszweck vor der Beauftragung.
Welche Unterlagen bestimmen die Aussagekraft der Bewertung?
Eine belastbare Bewertung benötigt die vollständige Vertragslage und aktuelle Gebäudedaten. Fehlende Nachträge oder unklare Zahlungsstände können die Wertspanne stärker vergrößern als eine zusätzliche Vergleichsanzeige sie verkleinert.
Stellen Sie eine gemeinsame Objektakte zusammen. Sinnvoll ist eine Trennung zwischen rechtlichen Grundlagen, laufenden Zahlungen und dem baulichen Zustand:
- Erbbaurechtsvertrag, Nachträge und Vereinbarungen über eine Verlängerung;
- aktueller Erbbaugrundbuchauszug und relevante Angaben zum Grundstück;
- Datum des Vertragsendes und belegter aktueller jährlicher Erbbauzins;
- letzte Anpassungsschreiben einschließlich Berechnungsgrundlagen;
- Regelungen zu Veräußerung, Belastung, Nutzung und Heimfall;
- Regelungen zu Entschädigung und möglichen Erneuerungsrechten;
- Baupläne, Wohnflächenberechnung, Energieausweis und Modernisierungsnachweise;
- bei Vermietung die Mietunterlagen, bei Wohnungserbbaurechten zusätzlich die Gemeinschaftsunterlagen.
Markieren Sie fehlende Angaben ausdrücklich. „Keine Unterlage gefunden“ bedeutet nicht „keine Verpflichtung vorhanden“. Fragen Sie beim Vertragspartner oder bei den zuständigen Stellen nach, statt eine günstige Annahme zum Bestandteil des Angebotspreises zu machen.
Erstellen Sie auf einer Seite eine Übersicht mit Vertragsende, Jahreszins, nächster bekannter Anpassung und offenen Zustimmungen. Verweisen Sie auf die Fundstellen in den Originalunterlagen. Diese Übersicht unterstützt die Prüfung; sie ersetzt den Vertrag nicht.
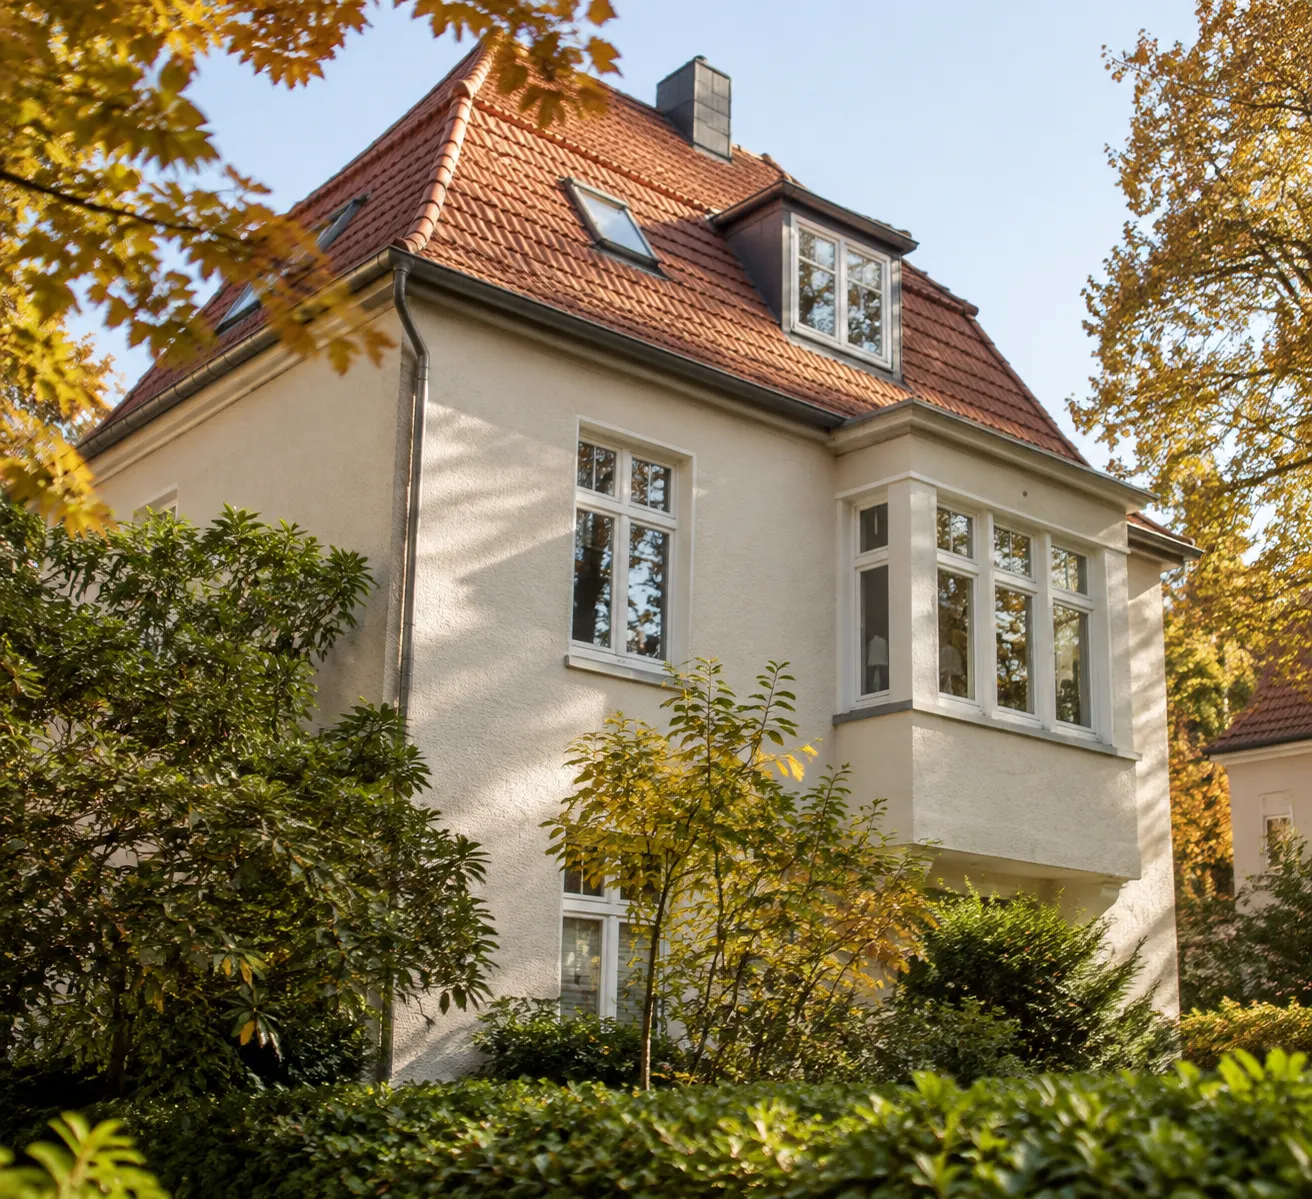
Für den Gebäudeteil bleibt eine Besichtigung wichtig. Ein älteres Haus in Zehlendorf mit erneuertem Dach und dokumentierter Haustechnik ist anders zu beurteilen als ein äußerlich ähnliches Haus mit ungeklärten Schäden. Der Rechtsstatus hebt die üblichen Fragen zu Zustand und Nutzbarkeit nicht auf.
Wie beeinflusst die Restlaufzeit den Wert?
Die Restlaufzeit begrenzt den Zeitraum, für den der Käufer das Erbbaurecht erwirbt. Sie beeinflusst damit die wirtschaftliche Nutzbarkeit, die Bewertung und die Prüfung durch finanzierende Banken.
Rechnen Sie vom vereinbarten Vertragsende zum Bewertungsstichtag. Die ursprüngliche Vertragsdauer ist nicht die heutige Restlaufzeit. Ein Vertrag, der einmal für viele Jahrzehnte geschlossen wurde, kann heute trotzdem eine kurze verbleibende Dauer haben.
Davon zu unterscheiden ist die Restnutzungsdauer des Gebäudes: Sie beschreibt dessen voraussichtlich verbleibende wirtschaftliche Nutzbarkeit im Bewertungsmodell. Ein umfassend modernisiertes Haus verlängert nicht automatisch den Erbbaurechtsvertrag. Umgekehrt beseitigt eine lange Vertragslaufzeit keinen Sanierungsbedarf.
Für die Verkaufsplanung sollten Sie zwei Fragen getrennt beantworten: Welche Nutzung ist innerhalb der gesicherten Laufzeit möglich? Und welche Perspektive besteht danach tatsächlich? Eine bloße Erwartung, der Grundstückseigentümer werde schon verlängern, ist keine dokumentierte Vertragsgrundlage.
Es gibt keine für sämtliche Banken und Objekte geltende einfache Grenze, ab der jedes Erbbaurecht unverkäuflich wäre. Fragen Sie früh nach den Anforderungen für genau dieses Objekt. Lassen Sie sich keine allgemeine Finanzierbarkeitszusage allein aus einer Jahreszahl ableiten.
Auch die Vermarktungsdauer kann in Ihre Planung gehören: Während Gespräche, Vertragsprüfung und Finanzierung laufen, verstreicht weitere Zeit. Bewerten Sie deshalb nicht mit einer überholten Laufzeitangabe aus dem Vorjahr, wenn der geplante Verkauf erst später stattfinden soll.
Warum sind Erbbauzins und Anpassungsklauseln so wichtig?
Der Erbbauzins ist eine laufende Belastung des Erbbauberechtigten. Für die Bewertung zählt neben der heutigen Zahlung auch, welche Veränderungen vertraglich und gesetzlich zulässig sind.
Ein Käufer vergleicht nicht nur Kaufpreise, sondern seine gesamte Wohnbelastung. Zum Kapitaldienst für den Erwerb können Erbbauzins, Instandhaltung und weitere Objektkosten hinzukommen. Eine niedrige Kaufpreisforderung kann deshalb mit einer erheblichen laufenden Zahlung verbunden sein.
Prüfen Sie den aktuellen Jahresbetrag anhand von Abrechnung und Anpassungsschreiben. Teilen Sie ihn für die Haushaltsplanung durch zwölf; lassen Sie die vereinbarten Zahlungstermine trotzdem gesondert stehen. Eine monatliche Rechengröße ändert nicht die tatsächliche Fälligkeit.
Untersuchen Sie anschließend die Anpassungsregel: An welche Größe knüpft sie an? Welche Voraussetzungen müssen erfüllt sein? Wann wurde zuletzt angepasst? Sind weitere Änderungen bereits angekündigt? Die Wirksamkeit und richtige Anwendung einer Klausel gehören bei Zweifeln in juristische Hände.
Die Immobilienwertermittlungsverordnung unterscheidet beim finanzmathematischen Modell zwischen einem angemessenen und einem erzielbaren Erbbauzins. Der erzielbare Betrag berücksichtigt die vertraglich vereinbarten und gesetzlich zulässigen Anpassungsmöglichkeiten. Der heutige Kontoabgang allein beschreibt deshalb nicht zwingend den gesamten Bewertungsansatz.
Für einen Verkauf ist eine nachvollziehbare Dokumentation hilfreicher als das pauschale Etikett „günstige Erbpacht“. Zeigen Sie Betrag, Stand und Klausel. So können Bewerter und Käufer dieselbe Ausgangslage prüfen.
Welche Verfahren sieht die Immobilienwertermittlung vor?
Die ImmoWertV verlangt eine Bewertung unter Berücksichtigung des Vertrags und der verfügbaren Daten. Sie eröffnet Vergleichswege sowie eine Ermittlung auf anderer geeigneter Grundlage; eine universelle Abschlagsquote schreibt sie nicht vor.
§§ 48 bis 50 ImmoWertV unterscheiden mehrere Ansätze. Geeignete Kaufpreise veräußerter Erbbaurechte können eine Grundlage sein. Daneben kommen Modelle in Betracht, die vom finanzmathematischen Wert oder vom Wert eines fiktiven Volleigentums ausgehen und passende Marktdaten einbeziehen.
„Fiktives Volleigentum“ ist eine rechnerische Ausgangsgröße. Damit wird nicht behauptet, dass Ihnen das Grundstück gehört. Im weiteren Modell werden die Besonderheiten des Erbbaurechts berücksichtigt. Wer nur den Ausgangswert nennt, lässt einen wesentlichen Teil der Bewertung weg.
Beim finanzmathematischen Ansatz spielen unter anderem der Bodenwert des unbelastet gedachten Grundstücks, die Erbbauzinsdifferenz und die Restlaufzeit eine Rolle. Reicht die wirtschaftliche Gebäudenutzung über das Vertragsende hinaus, sind auch die einschlägigen Entschädigungsbedingungen zu beachten.
Bitten Sie den Bewerter, die gewählte Methode verständlich zu erläutern: Welche Daten passen zum Objekt? Welche Anpassungen wurden vorgenommen? Welche Vertragsangaben sind gesichert? Wo bleibt eine Annahme? Ein sorgfältig erklärter Korridor ist für eine Verkaufsentscheidung oft nützlicher als eine scheinbar exakte Zahl ohne Herleitung.
Die allgemeine Immobilienbewertung bildet den fachlichen Ausgangspunkt. Bei einem Erbbaurecht muss die individuelle Vertragsprüfung ausdrücklich Teil des Auftrags und der Datengrundlage sein.
Warum reichen Bodenrichtwert und Nachbarpreis nicht aus?
Der Bodenrichtwert ist kein direkter Verkaufspreis für ein Erbbaurecht. Auch ein Nachbarhaus mit eigenem Grundstück ist ohne Anpassung kein gleichartiges Vergleichsobjekt.
Die Rechnung „Grundstücksfläche mal Bodenrichtwert plus Hauswert“ behandelt den Boden wirtschaftlich wie eigenes unbelastetes Eigentum. Genau das trifft auf den Verkauf des Erbbaurechts nicht zu. Der Bodenwert kann eine Modellgröße sein, darf aber nicht ungeprüft vollständig zum eigenen Verkaufserlös addiert werden.
Ebenso problematisch ist „Nachbarpreis minus pauschal zwanzig Prozent“. Ein solcher Abschlag ignoriert Unterschiede bei Laufzeit, Zins, Entschädigung und Zustimmung. Zwei Erbbaurechte in derselben Straße können wirtschaftlich unterschiedliche Bedingungen haben.
Trennen Sie die Datenarten: Ein Inserat nennt einen Angebotspreis. Ein beurkundeter Verkauf liefert einen Transaktionspreis. Ein Preisindex beschreibt eine zusammengefasste Entwicklung. Eine Prognose formuliert eine Erwartung. Keine dieser Größen ersetzt für sich die Bewertung Ihres konkreten Rechts.
Für Berlin kommt eine besondere Datenbegrenzung hinzu: Der Gutachterausschuss erklärt auf seiner Fachfragenseite, Erbbaurechtskaufverträge würden derzeit nicht vollständig ausgewertet; dort werden keine Informationen für eine entsprechende Wertauskunft bereitgestellt. Das belegt eine Grenze dieses amtlichen Angebots, aber nicht die völlige Abwesenheit brauchbarer Marktdaten.
Ein seriöser Bewertungsauftrag sollte daher offenlegen, woher verwendete Vergleichsdaten stammen und wie gut sie passen. Die Datenknappheit rechtfertigt weder einen erfundenen Marktabschlag noch die ungeprüfte Übernahme von Werten aus einer anderen Stadt.
Was zeigt ein einfaches Kostenbeispiel – und was nicht?
Ein Kostenbeispiel kann die laufende Belastung sichtbar machen. Es kann ohne vollständiges Bewertungsmodell jedoch keinen marktgerechten Kaufpreis und keinen angemessenen Preisabschlag bestimmen.
Nehmen wir zwei ausschließlich frei gewählte Varianten an. Beide Häuser seien für die Betrachtung baulich ähnlich; alle Beträge sind illustrative Annahmen, keine Berliner Marktwerte.
| Annahme | Variante A | Variante B |
|---|---|---|
| Verbleibende Vertragsdauer | 55 Jahre | 28 Jahre |
| Aktueller jährlicher Erbbauzins | 3.600 Euro | 6.000 Euro |
| Rechnerische Monatsbelastung daraus | 300 Euro | 500 Euro |
| Belegte Verlängerungsvereinbarung | nicht vorhanden | nicht vorhanden |
Die laufende Differenz beträgt 2.400 Euro jährlich beziehungsweise 200 Euro monatlich. Ein Käufer muss diese Beträge zusammen mit Finanzierung und Instandhaltung tragen können. Gleichzeitig unterscheiden sich die gesicherten Nutzungszeiträume erheblich.
Aus der Tabelle folgt ausdrücklich kein bestimmter Wertunterschied. Sie enthält keine Anpassungsklauseln, keine Entschädigungsregel, keine Marktdaten und keine individuelle Bankprüfung. Auch die Multiplikation der heutigen Jahreszahlung mit der Restlaufzeit wäre keine vollständige Wertermittlung: Künftige Zahlungen, Zeitwert und weitere Modellannahmen fehlen.
Nutzen Sie ein solches Blatt für die Vorbereitung Ihrer Fragen. Für eine Preisentscheidung sollte der Bewerter anschließend zeigen, wie Laufzeit und Zahlungsbedingungen im gewählten Verfahren berücksichtigt werden. Vermeiden Sie, einen nachvollziehbaren Haushaltsvergleich als fertiges Gutachten zu verwenden.
Sollte vor dem Verkauf über eine Verlängerung gesprochen werden?
Eine Verlängerung kann die Perspektive für Käufer verbessern, muss aber zusammen mit ihren neuen Bedingungen bewertet werden. Längere Laufzeit allein beweist keinen bestimmten Mehrerlös.
Fragen Sie zunächst, ob der Grundstückseigentümer überhaupt gesprächsbereit ist und welche Unterlagen er benötigt. Unterscheiden Sie eine unverbindliche Auskunft, ein konkretes Angebot und eine wirksam abgeschlossene Vereinbarung. Diese Stufen dürfen im Exposé nicht gleichgesetzt werden.
Ein Verlängerungsangebot kann einen veränderten Erbbauzins, neue Anpassungsregeln oder sonstige Vertragsänderungen enthalten. Bitten Sie deshalb um die vollständigen Konditionen. Vergleichen Sie nicht lediglich die Zahl zusätzlicher Jahre.
Sinnvoll sind zwei sauber getrennte Bewertungsszenarien: das bestehende Recht und die angebotene geänderte Vertragslage. Lassen Sie erläutern, welche zusätzlichen Kosten, laufenden Zahlungen und Unsicherheiten jeweils entstehen. Ob sich die Änderung für Ihren Verkauf rechnet, bleibt eine Einzelfallfrage.
Vereinbaren Sie vorab auch einen internen Entscheidungstermin. Sonst kann die Hoffnung auf eine bessere Vertragslage die Verkaufsplanung auf unbestimmte Zeit verschieben. Ist eine Verlängerung nicht gesichert, muss die Vermarktung auf der nachgewiesenen aktuellen Rechtslage beruhen.
Welche Zustimmungen und Bedingungen können den Verkauf beeinflussen?
Ein Erbbaurechtsvertrag kann die Zustimmung des Grundstückseigentümers zum Verkauf und zur Belastung vorsehen. Diese Punkte betreffen die Abwicklung und können deshalb auch die Käuferprüfung beeinflussen.
§ 5 ErbbauRG erlaubt entsprechende Vereinbarungen. Besteht ein solcher Zustimmungsvorbehalt, regelt § 6 die Wirksamkeit der betroffenen Verfügung und des verpflichtenden Vertrags. Lassen Sie den Notar die konkrete Klausel und den erforderlichen Ablauf prüfen.
Die Zustimmung ist nicht in jedem Fall reine Beliebigkeit des Grundstückseigentümers. § 7 enthält Voraussetzungen für einen Anspruch auf Erteilung und eine gerichtliche Ersetzung bei unzureichend begründeter Verweigerung. Daraus folgt jedoch keine automatische Zustimmung für jeden vorgeschlagenen Käufer oder jede Finanzierung.
Klären Sie vor der Vermarktung, wer die zuständige Ansprechperson ist, welche Käuferunterlagen verlangt werden und ob Verkauf und Belastung getrennt geprüft werden. Eine grundsätzliche Gesprächsbereitschaft ersetzt keine erforderliche Erklärung.
Weitere Vertragsbedingungen, etwa zur zulässigen Nutzung, zu Veränderungen des Gebäudes oder zum Heimfall, gehören ebenfalls in die Prüfung. Heimfall bezeichnet eine vereinbarte Übertragungspflicht bei bestimmten Voraussetzungen und ist nicht einfach ein anderes Wort für das reguläre Vertragsende.
Was gilt für Vertragsende und Entschädigung?
Beim regulären Zeitablauf sind die gesetzlichen und vertraglichen Entschädigungsregeln zu prüfen. Eine pauschale Zusage, jeder Eigentümer erhalte stets zwei Drittel des gesamten Immobilienwerts, wäre falsch.
§ 27 ErbbauRG sieht grundsätzlich eine Entschädigung für das Bauwerk vor und erlaubt vertragliche Regelungen zu Höhe, Zahlung und Ausschluss. Die gesetzliche Mindestentschädigung von zwei Dritteln betrifft den dort ausdrücklich beschriebenen sozialen Bestellungszweck; sie ist keine allgemeine Garantie für jedes Erbbaurecht.
Außerdem bezieht sich diese gesetzliche Regel auf den Wert des Bauwerks bei Ablauf. Sie ist weder eine heutige Kaufpreisgarantie noch eine Entschädigung für den fremden Boden. Lesen Sie daher den konkreten Vertrag, bevor Sie mit einem zukünftigen Betrag kalkulieren.
Für die Bewertung ist auch das Verhältnis zwischen Gebäudenutzbarkeit und Vertragsende wichtig. Ein heute modernisiertes Haus kann noch wirtschaftlichen Nutzen haben, wenn die gesicherte Laufzeit endet. Wie dieser Umstand einfließt, lässt sich nur mit der einschlägigen Vertragslage beurteilen.
Eine unklare Entschädigungsklausel gehört früh auf die Prüfliste. Sie erst kurz vor der Beurkundung zu entdecken, erschwert sachliche Verhandlungen über den Preis.
Welche Berliner Besonderheiten sollten Sie berücksichtigen?
In Berlin müssen Sie zwischen landeseigenen und anderen Grundstücken sowie zwischen unterschiedlichen Vertragspartnern unterscheiden. Allgemeine Landesinformationen beschreiben nicht automatisch die Bedingungen Ihres bestehenden Vertrags.
Die Senatsverwaltung für Finanzen nennt als mögliche Stellen für landeseigene Erbbaurechtsverträge unter anderem Bezirke, BIM und WISTA.Plan. Zuständig ist die zum konkreten Vermögen gehörende Stelle. Die Finanzverwaltung veröffentlicht außerdem nutzungsbezogene Orientierungen zu Konditionen und Laufzeiten; daraus folgt keine automatische Änderung privater oder älterer Verträge.
Für ein Haus in Zehlendorf bleiben zusätzlich Mikrolage, Zugänglichkeit, Gebäudebestand und Modernisierungsbedarf relevant. Eine gute Verbindung zur S-Bahn oder ein passender Grundriss kann die Nutzbarkeit erklären. Daraus lässt sich ohne Objektdaten aber kein bestimmter Preisvorteil ableiten.
Dasselbe gilt für Dahlem, Nikolassee oder Wannsee: Ein bekannter Ortsname macht unterschiedliche Rechtspositionen nicht vergleichbar. Prüfen Sie zuerst den Vertrag, dann die tatsächlichen Eigenschaften und schließlich geeignete Marktdaten.
Bei Fragen zur örtlichen Vermarktung finden Sie den passenden Einstieg über unsere Immobilienmakler in Zehlendorf. Eine lokale Preiseinschätzung sollte den Erbbaurechtsstatus ausdrücklich ausweisen.
Wie bereiten Sie Bewertung und Verkauf sinnvoll vor?
Beginnen Sie mit der Vertragsakte, klären Sie die offenen Bedingungen und beauftragen Sie anschließend eine Bewertung mit eindeutigem Zweck. Erst auf dieser Grundlage sollte ein Angebotspreis festgelegt werden.
Ein praktikabler Ablauf besteht aus fünf Schritten:
- Bestand erfassen: Vertrag, Nachträge, Grundbuch, Erbbauzins und Gebäudedaten vollständig zusammentragen.
- Unklarheiten klären: Laufzeit, Zustimmung, Anpassung und Entschädigung anhand der Originalunterlagen prüfen lassen.
- Bewertungsauftrag formulieren: Stichtag, Verkaufsziel und gegebenenfalls ein gesondertes Verlängerungsszenario benennen.
- Käuferprüfung vorbereiten: Die für Finanzierung und Zustimmung benötigten Unterlagen geordnet bereitstellen.
- Preisstrategie begründen: Wertspanne, Angebotspreis und Verhandlungsspielraum auseinanderhalten und Änderungen dokumentieren.
Fragen Sie bei der Ergebnisbesprechung nicht nur nach der Endzahl. Lassen Sie erklären, welche Vertragsmerkmale den Wert besonders beeinflussen und welche offenen Informationen den Korridor verändern könnten. So erkennen Sie, wo zusätzliche Klärung tatsächlich nützt.
Wenn Sie Ihre nächsten Schritte vorbereiten möchten, können Sie eine persönliche Immobilienbewertung anfragen. Weisen Sie dabei direkt auf das Erbbaurecht hin und halten Sie den Vertrag bereit. Eine allgemeine Online-Orientierung ersetzt bei dieser Besonderheit keine individuelle Prüfung.
Quellen- und Faktennotiz
Dieser Beitrag beschreibt die Vorbereitung einer individuellen Bewertung, keine aktuellen Berliner Durchschnittspreise oder pauschalen Abschläge. Rechts- und Quellenprüfung: 1. November 2026.
Verwendet wurden das Erbbaurechtsgesetz, insbesondere §§ 1, 2, 5 bis 7 und 27, sowie die ImmoWertV, insbesondere §§ 48 bis 50. Einzelabrufe einiger Normen scheiterten wiederholt; die einschlägigen Passagen wurden über die amtlichen Gesamtausgaben geprüft.
Die Berliner Einordnung stützt sich auf das Serviceportal zum Erbbaurecht, die FAQ der Senatsverwaltung für Finanzen und den Datenhinweis des Gutachterausschusses. Dessen Hinweis wird als Grenze des angebotenen Auskunftsprodukts verstanden, nicht als Aussage über jeden am Markt verfügbaren Vergleichsfall.
Alle Zahlen im Kostenbeispiel sind frei gewählte Annahmen. Sie sind weder Angebotspreise noch Transaktionsdaten, Indexwerte oder Prognosen. Checklisten und Ablaufempfehlungen sind redaktionelle Orientierung. Individuelle Vertragsauslegung, Finanzierung und steuerliche Folgen müssen die jeweils zuständigen Fachleute prüfen.